财务自由的安全边际(三):FIRE,难的不仅是财务自由
第一篇我们提了一个公式:财务自由 = 年支出 ÷ 提取率 + 一次性大额 + 现金 buffer 第二篇给每一个因素加了”保护” :通过降提取率换数学冗余,通过扩充现金池和保险换取结构韧性,保持可雇佣性以兜底最坏情况。如果这三层全部达到,似乎就能达到财务自由了
但实际上财务自由还是个心理问题,钱够了,心里可能仍然不敢退休,即使真正退休了,其实还会面临身份焦虑、家庭代际观念冲突等等问题,这些很可能是在规划时完全想不到的。
不上班的快乐,能持续多久?
1978 年,心理学家 Brickman 做了一组实验:找到 22 位彩票大奖得主和 29 位因事故瘫痪的人,对照一组普通居民,测量三组人的日常快乐程度。结论违背直觉——中奖者的日常幸福感并不高于对照组,他们甚至从日常小事(聊天、看电视、吃早餐)中获得的快乐反而更少(Brickman et al., 1978)。心理学把这种现象叫享乐适应(hedonic adaptation):人会高估一件好事能让自己开心多久,好处到手之后,快乐感知会慢慢回到一条稳定的基线上(Gilbert & Wilson)。攒够财务自由的那一刻,你预期的快乐是一条水平线,现实给你的是一条衰减曲线。
FIRE 和 Gap 人群其实比较类似,在脱离工作后,心理曲线都是先逐渐放松下来,然后是半年到一年纯粹的、不需要理由的快乐。而当这段时间过去,一部分人心里反而开始发慌,觉得躺着有点浪费时间,不知道该做什么,甚至考虑是否要回去继续工作。
退休适应大致分六个阶段:期待期 → 蜜月期 → 幻灭期 → 重新定向 → 稳定期 → 终结期。
经过幻灭的人如果能找到新的日常结构和意义来源,就可以进入稳定期,幸福感虽然不会回到蜜月的峰值,但能在一个高于谷底的位置稳住。退休后如果不提前规划好兴趣来填满时间,多巴胺系统不会自己启动。
不过判断自己过得好不好,别拿今天去比蜜月期的最高点。《幸福的积分》里有个说法我蛮认同:一生的幸福更像曲线下面的面积,而不是此刻所在的高度。已经有过的快乐不会被收回,要做的是让往后每一段都别掉得太低,而攒钱的那些年,其实也算在这块面积里。
为什么很多 FIRE 的人都会经历所谓的幻灭期呢?大体上有这么几种原因:
身份剥离。 工作了十几二十年,职业已经不只是一份工作,它变成了你理解自己的方式。你是「做金融」「搞技术」「体制内」,这些标签帮你在社交场合有话可说,帮别人知道怎么跟你打交道,也帮你自己每天早上知道该干什么。但提前退休之后,你的头衔可能变成「无业游民」 、「家里蹲」 ,这个时候有些人就无法保持对自己的身份认同。
同龄人参照。 你的前同事在升职加薪,你的同学在朋友圈晒新项目。对 FIRE 人来说,peer pressure 并非来自「别人比你赚得多」,而来自「别人在创造,你在消耗」。这种参照会持续制造一种模糊的负罪感。不过借用《幸福的积分》里的比喻,你在羡慕前同事的时候,还在车上的人可能也正望着窗外,羡慕已经下了车的你,下车的人和车上的人,常常互相把对方当成自己的理想生活。
家庭代际观念。 「不上班」在大部分中国家庭里天然不被认同。很多人从小接受的教育是苦难崇拜和吃苦美德:你现在不吃苦,将来就吃苦;别人都在努力,你凭什么放松。在这种环境下长大的人,天然地把放松和有罪挂钩。即使理性上知道这是自己争取来的,但心理上的那层不配得感仍然存在。
社交萎缩。 当温饱不成问题时,失业(或退休)的最大痛苦不是饥寒,是无聊——而无聊的核心是失去社会连接。当代社会的大部分社交关系依附于工作场景,提早退出工作意味着退出主要的社交网络,进而感到无聊。
这四种压力不是互相独立的,它们会叠加。身份剥离让人开始怀疑自己,同龄人参照强化了这种怀疑,家庭观念把怀疑变成负罪感,社交萎缩切断了原本可以用来消解这些情绪的交流渠道。
没有工作后,股市大亏慌不慌?
上班的时候炒股也可能亏损,但亏了之后还有工资入账,能吃饭能抄底,账户缩水不影响生活。但 FIRE 后没有了这一层缓冲,你的生活费要从投资账户里提出来,而市场正在跌的时候,你就需要从一个正在缩水的账户里取钱,这个结构性的变化会把投资者的心理偏差全部暴露出来。
前景理论说的就是这件事:人评估盈亏不看绝对财富,看的是相对于某个参照点的变化,而且亏损比盈利更疼。Tversky 和 Kahneman 在 1992 年的后续研究里把这个「更疼」量化了:同样金额的亏损带来的痛苦,大约是同样金额盈利带来的快乐的 2.25 倍(实验参与者的中位数)。如果把这个系数粗略套到账户上,市场跌 20%,大概要涨回 45% 才能在情绪上觉得扯平,而算术上只要涨 25% 就已经回本了。
股市账户看得越频繁,看到亏损的概率越高,感受到的痛苦越多,做出卖出决策的冲动越强。上班时你可能一个月才看一次账户,而 FIRE 之后这个账户如果是你的唯一收入来源,你会看得更勤,看得越勤就越痛苦,哪怕事前已经计算好这些亏损完全能够抗住,但心里偏差没那么容易消失。
另一个方面,亏损厌恶针对的是绝对金额,而不是百分比。钱越多,账户波动的绝对值越大,心理冲击也越大。资金量越大越拿不住,你能承受 5 万的回撤,不代表你能承受 50 万的,哪怕 50 万只占总资产的 5%。
心理偏差除了会让人痛苦,它还会驱动投资者做出错误决策。每一次熊市都免不了一大批人恐慌清仓、追涨杀跌、「想赌一把翻盘」,这些操作的共同点是:亏损带来的情绪压力让人做出了理性上明知道错误的决策。
比如 25 年 4 月份美股大跌,尽管理性上都在说美股会回来的,美股是最优质的投资资产 bulabula,不过我在那几个月还是撤出了一部分仓位,并且停止了定投避险,但结果大家都看到了,纳斯达克标普在年内就破了新高,但我的亏损并没有跟着填平。数学和结构都算对了,执行的人还是会掉链子,何况那时我还有工资。
FIRE 人群也不例外,看到一个博主标题写自己亏了 208 万,其实是账户从最高点赚了一百多万,一路跌到亏 70 万,从最高点算确实少了两百多万,本质上就是回撤而已,他自己后来也说净值还是正的。但痛苦也是真的,拿历史最高值当参照点,确实「亏了 208 万」,虽然他的生活并没有受到实质的影响,但他也停更了几个月自媒体。
行为税:最大的隐性成本
每一次恐慌操作都带着成本。Terrance Odean 研究了约 10,000 个散户账户发现:投资者卖出盈利股票的速度比卖出亏损股票快 50%。而他们急于卖出的盈利股票在随后一年的表现,平均比他们坚持持有的亏损股票的表现高出 3.4 个百分点,股票市场汰弱留强往往是更好的选择,但心理偏差往往让人汰强留弱,拉低整个持仓表现。这被称之为行为税:
- Barber、Lee、Liu、Odean 2009 年用台湾全部交易记录做的研究:散户整体因交易每年少赚约 3.8 个百分点
- DALBAR 年度投资者行为报告 QAIB:截至 2024 年的 20 年里,美国股票基金投资者的年化回报为 9.24%,同期 S&P 500 为 10.35%,而 2024 年这个差距飙升到了 848 个基点(投资者赚了 16.54%,指数涨了 25.02%)。DALBAR 用资金流倒推投资者回报,这个算法争议不小;Morningstar 换了一套方法统计的 《Mind the Gap》 里,截至 2024 年的十年,美国基金投资者每年比基金本身少赚约 1.2 个百分点,差距小一些,但方向是一样的
原因在于每个季度都有投资者在净赎回,而最大的赎回恰好发生在市场大涨之前。这大部分亏损来自投资者自己的操作,而非市场本身。市场跌 30% 是暂时的,价格总会回来。但行为税是复利式的永久损耗,每年都在发生,这会让投资者持续跑输大盘。
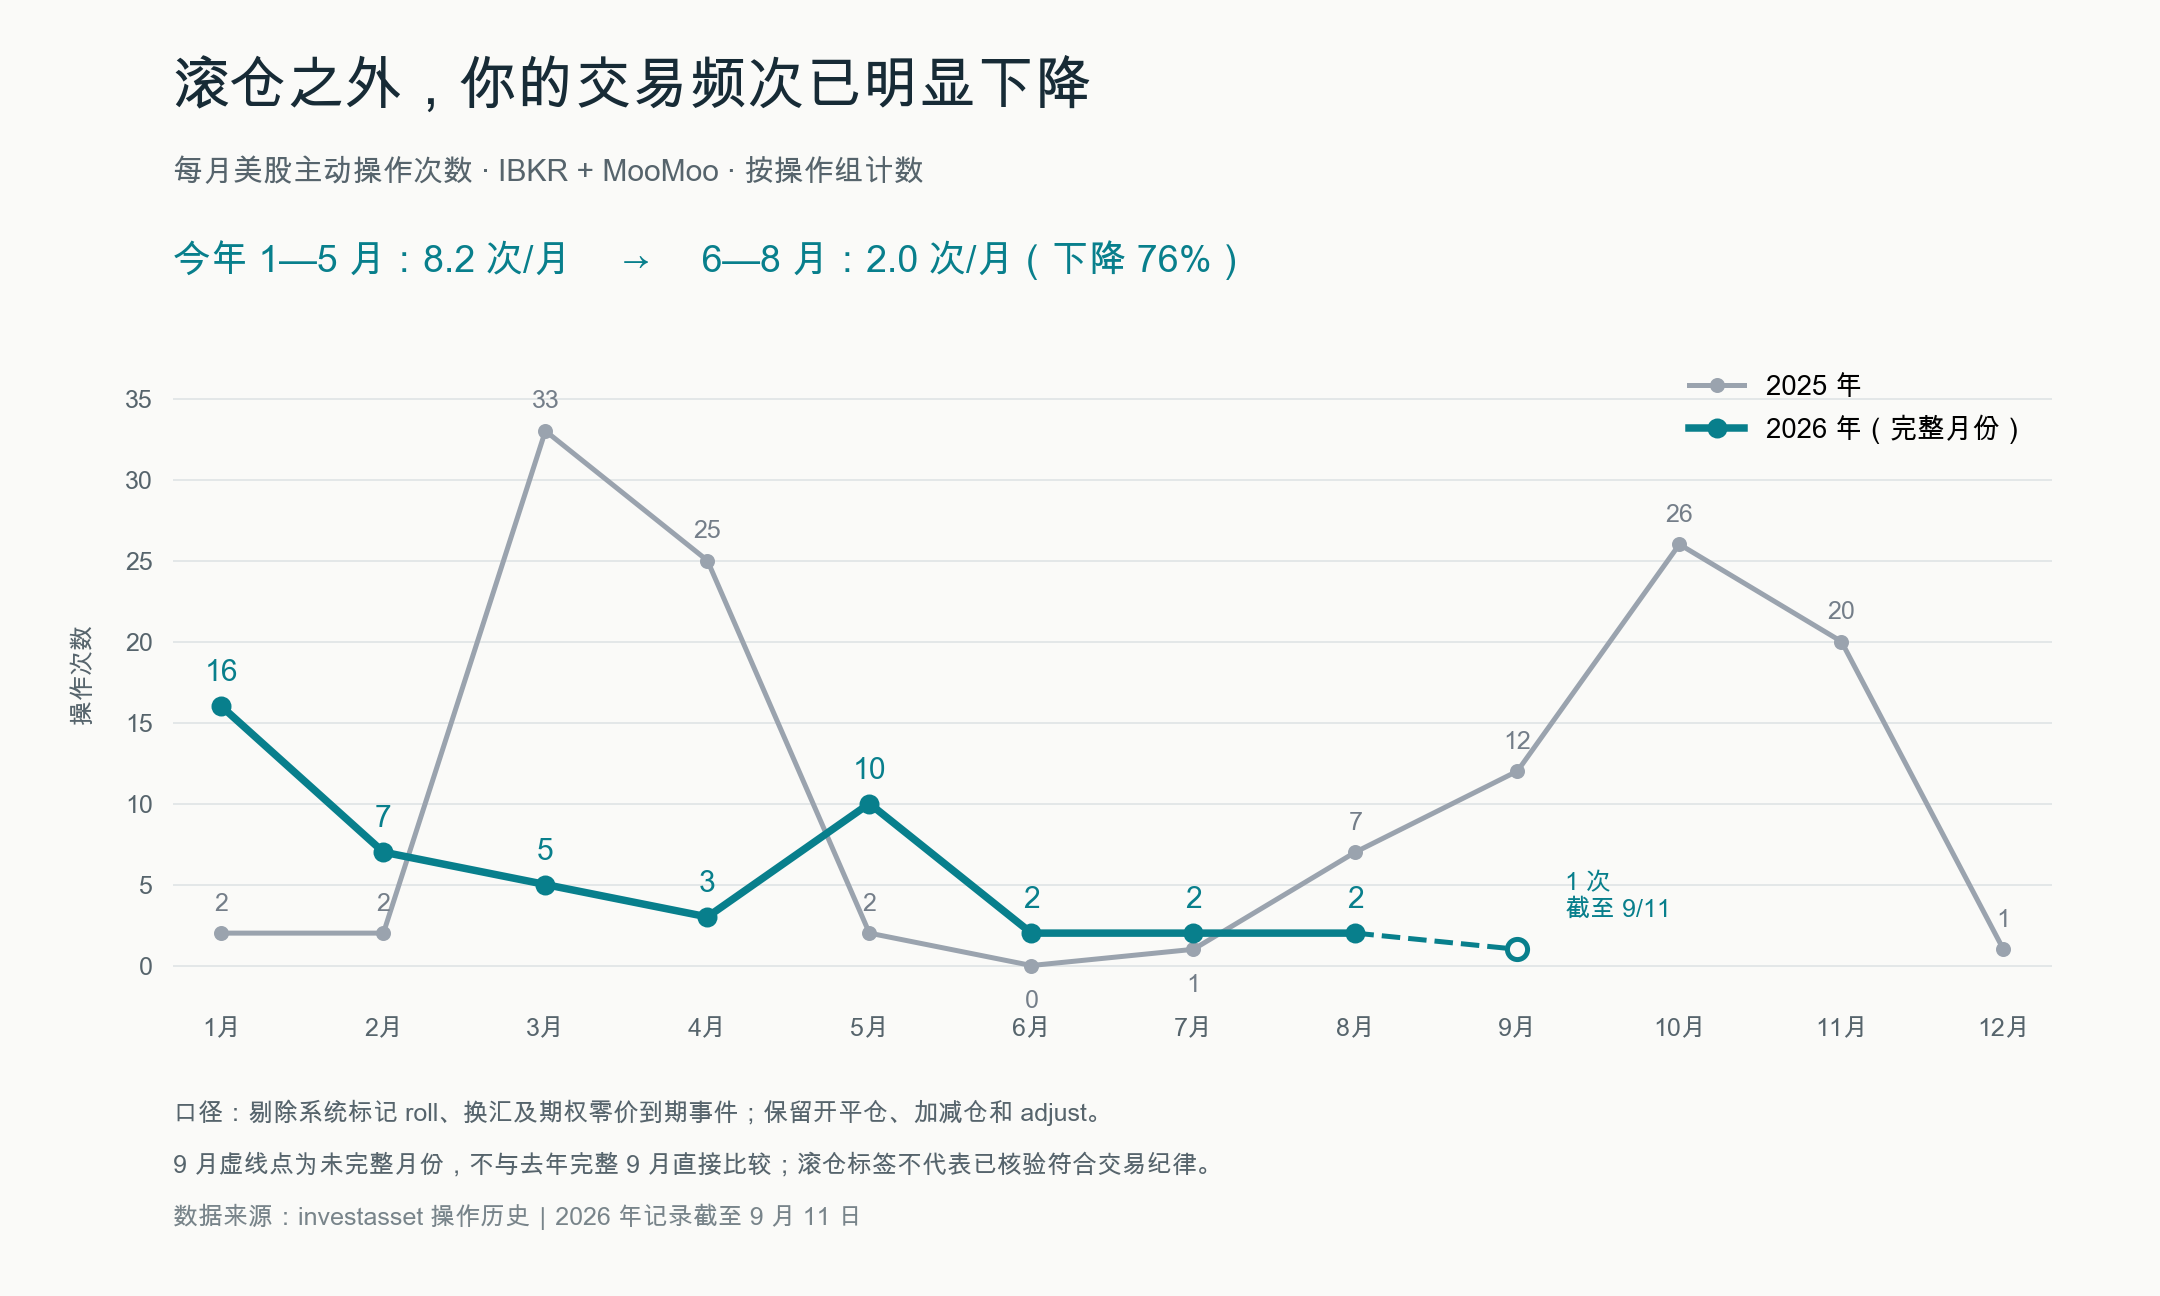
知道了机制,怎么减少因为损失厌恶带来的?我的做法是降低操作频次,把部分决策交给工具,减少主动看盘。这里就不展开细讲了,关于这部分单独又可以写一篇文章了。。。 让 Codex 拉了一下我的操作次数,能看出现在交易频次比去年还是有明显下降的:
大体上做的几件事包括:
- VibeCoding 了一个 Web App,聚合 MooMoo,IBKR 的持仓情况,建了几个常用的提醒,不需要经常盯券商 APP
- 持有的期权如果到了触发条件会提醒我滚仓
- 股票和现金(债券)如果偏离了预设比例会提醒我再平衡
其实就是把一部分心智外包给系统,让我更少的关注投资组合盈亏,更多关注「是不是触发了预设的操作条件」 ,减少被心理偏差干涉。
心理弹性从哪来
快乐会随着退休时间逐渐延长而消退,市场冲击下投资者可能因为会因为恐慌交易而持续亏损。这两个问题什么时候最严重?——不确定性最高的时候。
来自结构的底气
我们上一篇强调的安全边际,数学冗余和结构韧性,本质上都是在降低不确定性。
- 提取率从 4% 降到 3%,意味着我们本身就为序列风险留下了 buffer,在最坏的情况也能扛过去
- 护栏和兼职,让坏年份有退路:行情差的年份按规则少取一点,或者退休头几年做一份低压力的兼职,都能替池子扛掉一部分最坏的开局
- 现金池预留两年的生活费,即使短期波动来了,也不需要碰投资账户,不需要在低点做任何决策
- 保险和社保兜住了极端场景,医保,百万医疗和意外险覆盖尾部风险,养老金则兜底未来现金风险
知道自己有安全垫,本身就是最大的心理安全垫。 前面那些钱够了还是慌的人,很多恰恰是没有做过财务自由规划的。他们的焦虑来自「我不确定够不够」。
合理比理性更重要。理论最优的配置需要一个完美执行者:100% 权益、极度集中、抄底加仓。但普通投资者真正能坚持 40 年的策略,一定是你在市场跌 40% 的那个晚上还能睡得着觉的策略。你不需要最优配置,你需要一个自己拿得住的配置。
回到前两篇的内容,把安全边际按照时间划分,短期靠现金池生活,中长期有分散投资和保险覆盖,长期有养老金支撑,最底层还有可雇佣性兜底,所以我们在资产结构上是要有底气的。
不过安全垫给的是证据,人慌的时候往往不会去翻证据。心理咨询里有个常用的小练习,可以帮你把这份底气真正用上:把脑子里那条慌的链条写下来,比如「跌了 → 钱不够了 → 得回去上班 → 回不去了 → 完了」,然后一环一环问自己,这一步真的是必然的吗?通常最站不住的那一环,恰恰就是现金池已经兜住的那一环。把反驳压成一句话,比如「两年的生活费还在,跌了不用卖」,下次慌的时候只念这一句就够了。当然,如果焦虑已经影响到吃饭睡觉,就别硬扛,去找专业的人帮忙。
来自身份的底气
结构能解决心慌的问题,但没有解决空虚的问题。一开始我们提到了退休适应的六个阶段(期待期→ 蜜月期→ 幻灭期→ 重新定向→ 稳定期→ 终结期),穿越蜜月期靠的不是意志力,而是靠一个不用工作锚定的身份。
空虚从哪来?先问一个问题:如果明天就不用上班了,你打算做什么?
大部分人的回答出奇地一致——旅行、在家躺平、睡到自然醒、打游戏、看剧。再追问一句”然后呢”,很多人就答不上来了。有人说从来没想过,有人会描述一种标准图景:郊区别墅养猫养狗吃有机食物,或者环游世界想去哪去哪。
但你看看那些真的财务自由的人在过什么日子就会发现,没有谁一直在过这种生活,即使是那些看起来每天都在旅游的 FIRE 博主,他们其实也是在通过社交媒体分享、对外输出。那些看起来潇洒的人,做某件事不是因为那件事一定快乐,而是因为他刚好做这件事快乐,又刚好有钱。我们对”不工作之后的生活”的想象,大部分是从别人那里借来的。而借来的图景一旦真的实现,剩下的就只有无聊。
很多人选择 FIRE,与其说是向往某种生活,不如说是在逃避,逃避当前这份工作。逃避加班、开会、汇报、应付不想应付的人,这些负面事件积累到一定程度就会让人产生逃离的念头,但逃离只是手段,当逃离完成了,一些驱动力也就消失了。
工作确实带来了许多负面情绪,但它同时也在提供另一些东西:
- 完成一件事的成就感
- 被同事认可的满足感
- 同属一个团队的归属感 这些大致对应马斯洛需求层次里的上面三层:归属、尊重、自我实现。逃离工作的时候,负面情绪消失了,但好的一面也跟着消失了。财务自由能覆盖生存和安全,而归属、尊重和自我实现不会因为钱够了就自动被满足,离职之后它们需要你从别的地方重新获取。(金字塔更像一个直观的框架:后来跨 123 个国家的研究并不支持「必须先满足下层」的严格顺序,金字塔这个形状也不是马斯洛本人画的。)
如果想说得更具体,社会心理学家玛丽·雅霍达(Marie Jahoda)总结过工作在收入之外提供的五样东西:一天的时间结构、家人以外的社会联系、和一群人一起做成一件事的目标、别人问起时说得出口的身份,以及规律的活动。她参与的马林塔尔研究,记录了 1930 年代一个奥地利纺织村在工厂倒闭后的样子:失去工作的男人在街上走得更慢、更常停下(这个步行计时的细节据 Paul Neurath 1991 年的转述),有人在时间使用表上把上午十点到十一点填成「这么着就到中午了」。一项汇总 106 项研究的元分析发现,退休者和在职者相比,缺失这五样的程度和失业者差不多。退休者的心理感受倒不一定比在职者差,有收入、身份还在可能是原因之一,研究者也把它列为待解的问题。但缺口是真的:钱能兜住生活,兜不住这五样,它们需要你自己补回来。
退休 ≠ 永远不工作,退休是可以选择不工作。
这两句话听起来差不多,但差别其实很大:
- 永远不工作是给自己贴了一个封闭标签——我是退休的人,所以不需要工作,也不想工作
- 可以选择不工作是一个开放状态——我自由了,可以做任何事,包括工作
后面这种状态的关键在于:你重新拿回了选择权,只是这一次选择的标准变了。没有财务自由时,很多人选工作看工资、看晋升、看行业前景…… 但真的达到财务自由后,这些就都不重要了,真正改考虑的是这件事本身你想不想做,写文章、做产品、拍视频、研究市场、教人滑雪冲浪自由潜,只要它能给你带来正反馈。工作也是其中一个选项,只是驱动力从工资换成了兴趣——你不是在被迫打工,是在玩一个刚好能赚点钱的游戏。
选择的标准变了,心里那把时薪的尺子也该收起来。上班久了,人会习惯把时间折算成钱,闲着一小时,就像亏了一小时的工资,可不再卖时间以后,这笔账其实就不用算了。夕阳是免费的,前提是你别再替它算钱。
找到对你来说感觉像玩、但对其他人看起来像工作的东西,你就会超越其他人。你为了乐趣而做,对你来说,它是艺术,它是美,它是快乐,它是心流,它是充实。——Naval Ravikant
但”把工作当玩”这一步,对中国人格外难。 大部分国人从小接受的教育是苦难崇拜——你现在不吃苦,将来就吃苦;别人都在努力,你凭什么放松;在这种环境下长大的人,天然视放松、享受为有罪——哪怕你做的事确实有产出,只要它看起来太轻松,内心就会响起一个声音:这不算正经事。
因此国内 FIRE 人群的心理弹性问题比西方多了一层。西方退休研究里,提前退休更接近成功者的特权;在中国,同样的行为容易被解读为好吃懒做,躺平在大环境下也不被”官方”所认可。外部的审判加上内心的自我怀疑,让很多人即使钱够了,也迟迟迈不出那一步。
《幸福的积分》里给过一个蛮实用的判断方法,负罪感上来的时候,问自己三件事:它让我现在开心吗?会伤害别人吗?会明显拖垮我的将来吗?如果第一个答案是「是」、后两个是「不是」,那就是正当的休息。真正让人焦虑的,往往不是那个刷剧的下午,而是事后那几个小时的自责。
但确实有人踏过了这个坎,他们的共同点是都找到了一件不靠工资驱动但能给自己反馈的事:
- 有人开始写专栏,发现自己不讨厌工作,只是反感无意义的工作——写出来有人订阅、有人回复,成就感和连接感同时回来了
- 有人在国外开了公司,发现人还是要干活才有意思,得创造才能体会到心流
- 有人当房东、管孩子上学、研究市场——忙得很,我只是不上班
这些活动的共同点是有反馈,有获得感。写专栏有人订阅、开公司有客户、当房东有租金节奏,反馈不一定要赚钱,但一定要有回响。
不过回响不等于指标,别把上班那一套 KPI 搬回生活里:去了几个国家、打了多少卡、点赞有多少。一旦给生活定了指标,就得一次比一次多、一次比一次新,越玩越贵,这又绕回了开头说的享乐适应,吃惯了很贵的日料,就再也吃不出小时候那顿麦当劳的开心了。
退休后人的时间需要被填满,否则意义感缺失迟早会出问题。关键是找到一件可以持续提升、永远做不完的事,也就是一个无限游戏。找这件事的时候也别给它装一个终点,喜欢弹琴,不一定要成为钢琴家;一开始弹不好、写了没人看,都是常态,不代表你选错了。
Robert Atchley 的退休适应模型里对这点其实也有研究:退休前就发展了工作以外身份的人,退休后适应得明显更好。因为他们不需要从零开始想我是谁这个问题,丢掉工作身份的时候还有别的身份在撑着。但注意即使是你今天想做的事,十年后可能完全不感兴趣,身份本身也需要是流动的。
我建议在满足所有FIRE条件后,不要着急,先通过法定假期加上年假等方式,尽可能的凑出接近一个月的假期,用这一个月,去过你想象中的退休生活:宅家、旅游、回老家、做手工……都可以。然后观察自己的内心,在这段时间里,是否会惦记未完成的工作、忍不住刷工作群、陷入空虚、焦虑烦躁、甚至怀疑人生失去了方向?
如果答案是肯定的,那说明你还没有真正放过自己。贸然退休,只会让你陷入空虚与迷茫。与其匆忙上岸,不如先修好心里的这艘船,等风平浪静时,再启程去你真正想去的地方。
不过一个月还在蜜月期里,测出来的只是下限:如果一个月就已经觉得空,那更该小心,先别急着辞职。这一个月里还可以顺手做两件事:
- 拿前面雅霍达的五样逐项对一对:时间怎么排,每天跟谁说话,和谁一起做事,别人问起来怎么介绍自己,每天有什么事让你动起来。哪一样空着,就先补哪一样
- 记一笔账:哪些钱是因为上班才花的(提神的咖啡、解压的外卖),哪些是上班时没有、现在新冒出来的。去掉前者、加上后者,才是退休生活的真实价格;再把它分成刚性和弹性两类(第一篇支出表里半刚性的养娃、社保,也归到刚性里),坏年份能压缩的就是弹性那部分
能不能迈出这一步,试了才知道,我们再回看三篇文章出现过的人:
- 公子京和 J.C. 的数学都算对了,一个栽在支出低估,一个栽在序列风险,自以为够的钱其实不够。
- Dogen 本来够了,生了两个孩子之后支出模型整个重写。
- 云枫的钱够了,人也准备好了——辞职之前就有工作以外的事在做,也有工作以外的圈子。
而那些手握几百万却睡不着的人,钱早就够了,卡住他们的是心理上停不下来。FI 和 RE 是两件独立的事。 钱够不够、结构稳不稳,是 FI;心理上能不能真的放手,是 RE。
结语
三篇文章花了很大力气建安全边际。但安全边际本身其实也是有代价的。Kitces 用美国的历史数据回测过:按 4% 法则取钱、股六债四(美国大盘股加中期国债),30 年后组合里剩下的钱,中位数是起始本金的 2.8 倍,平均接近 3 倍,只有一成的情况会少于本金。这是模拟组合的终值,不是真实退休者去世时的资产,但意思是一样的:大多数人花了一辈子担心钱不够,结果可能是钱花不完。如果你死的时候银行还剩 100 万,那就意味着 100 万你没有享受到的体验。每给自己加一层安全边际,都意味着多上一天不必要的班、少过一天本可以过的,更理想的生活,幸福曲线下的那块面积也就少了一块。所以安全垫要有,但加到晚上睡得着就够了,不是越多越好。
一个人最幸福的时候,是认为自己早晚能实现财务自由、但还没实现的时候。胡润问「世界上大多数人想要什么」,回答是:有房无贷,做一个自己喜欢的工作,不为五斗米折腰。大多数人心目中的自由,比 FIRE 社区讨论的门槛低得多。
如果现在让我重写 2023 年年终总结里的那一行,我应该不会只写一个数字了。钱不是目的,我想攒到的其实是心里的自由:随时可以离开工作,也就更有底气去做自己感兴趣的事。
那到底做到什么程度才够?毁掉很多人的不是钱不够,是永远觉得不够。钱的部分,第一篇算出的那个数字给了一个锚点,如果只记三句话:
- 年支出按真实账单算,分成刚性和弹性两类,每年校准一次,弹性那部分就是坏年份的护栏
- 提取率别用满,按 3% 算,也就是年支出乘以 33
- 把头两年的生活费提前放好,刚退休就碰上大跌,也不用在低点卖股票
但三篇文章写下来,钱反而是比较容易回答的那一半。另一半——如果明天不用上班了,你打算拿这些时间去做什么——没有公式,也没有别人的经验可以直接套用。
我回顾了下,这几篇关于财务自由的文章拖了非常久。最早的大纲是去年 8 月写的,断断续续补数据、查论文、调整大纲,到这个月才真正坐下来把文章全写完。
其实一开始写完大纲(当然也是和 AI 讨论出来的)后,我试过让 AI 根据大纲直接生成全文,不过这种篇幅的文章,让 AI 直接生成 + 改动了好几版,感觉写的都比较差,所以后来放弃了一步到位的想法,流程改成了:大纲 -> 逻辑骨架 -> 初稿 -> 逐段调整 -> 成稿。虽然说当前这个版本里面有一些部分还是不满意吧,但是至少大部分的地方我都是自己思考过和校准过的。
这也是我头一次和 AI Agent 做这种深度的协作写作。以前用 AI 写的文档很多偏技术,只要逻辑和数据上没有大问题,AI 生成的文档,我从上到下做一些简单的修改就可以了,但是真的想让 AI 写出一篇和自己风格相似的,完全按照自己想象中的叙事逻辑的文章,还是挺难的。我在写作过程中也尝试用了一些去 AI 味、模仿自己的风格写作的 skills,不过我感觉效果一般,其中一个很重要原因是我之前的写作积累并不多,没有足够的语料,或许随着写作变多,能够让这个流程变得更轻松吧。
尽管如此,AI 在这篇文章创作过程中的还是非常重要的,如果没有它去帮我快速地去查阅资料,做一些数据分析、整合,我可能很难把这一个系列的文章完成。。。毕竟看了下成稿有 2.6 万字,这要纯自己调研,恐怕我还能再拖几年。
参考资料
- Brickman et al., Lottery Winners and Accident Victims: Is Happiness Relative?, 1978
- Gilbert & Wilson, Prospection: Experiencing the Future
- Robert Atchley, 退休适应六阶段模型
- 唐巧, 构建你的「多巴胺」系统
- Kahneman & Tversky, Prospect Theory: An Analysis of Decision under Risk, Econometrica, 1979(前景理论的概念出处)
- Tversky & Kahneman, Advances in Prospect Theory: Cumulative Representation of Uncertainty, Journal of Risk and Uncertainty 5(4): 297–323, 1992(损失厌恶系数 λ 中位数 2.25,见第 311 页)
- Benartzi & Thaler, Myopic Loss Aversion, 1995
- Odean, Are Investors Reluctant to Realize Their Losses?, 1998
- Barber, Lee, Liu & Odean, Just How Much Do Individual Investors Lose by Trading?, Review of Financial Studies 22(2): 609–632, 2009
- 延伸阅读:Barber & Odean, The Behavior of Individual Investors, 2011
- DALBAR QAIB 年度投资者行为报告
- Morningstar, Mind the Gap 2025(截至 2024 年的十年,投资者回报 7.0%,基金回报 8.2%)
- Morgan Housel, The Psychology of Money
- 云枫, 37岁退休一周年:经验与心得分享
- 齐格蒙特·鲍曼, 工作、消费主义与新穷人
- 评论尸, 幸福的积分
- Kahneman & Deaton, High Income Improves Evaluation of Life, 2010
- Michael Kitces, The Extraordinary Upside Potential Of Sequence Of Return Risk In Retirement, Kitces.com, 2019(4% 法则、60/40,30 年后终值中位数为起始本金的 2.8 倍)
- Marie Jahoda, Work, employment, and unemployment: Values, theories, and approaches in social research, American Psychologist, 1981
- Marie Jahoda, Employment and Unemployment: A Social-Psychological Analysis, Cambridge University Press, 1982
- Jahoda, Lazarsfeld & Zeisel, 《马林塔尔的失业者》(Die Arbeitslosen von Marienthal), 1933
- Paul Neurath, 「Die Arbeitslosen von Marienthal – Geschichte und Ergebnisse einer grundlegenden Untersuchung」, 1991 年 4 月 10 日在马林塔尔的讲座(步行计时细节的转述来源)
- Paul, Scholl, Moser, Zechmann & Batinic, Employment status, psychological needs, and mental health: Meta-analytic findings concerning the latent deprivation model, 2023
- Tay & Diener, Needs and Subjective Well-Being Around the World, 2011
- Bridgman, Cummings & Ballard, Who Built Maslow’s Pyramid?, Academy of Management Learning & Education, 2019