新加坡是怎样让年轻人买得起房的?
这篇也做成了一条 22 分钟的动画视频,可以在 B 站看,不过内容上会比博客有所精简。
在新加坡,排队抢新房很常见,不少人甚至在大学期间就开始排队摇号了。今年 2 月淡滨尼(Tampines)的四房,差不多是七户人家抢一套房。
还没毕业就准备买房,容易让人以为新加坡的房价便宜。但新加坡人口密度和深圳差不多,市中心的新公寓,一平方米要普通人七个月的工资。
那年轻人怎么还在摇号买房?这篇文章,我们就来详细分析一下政府在住房上是怎么靠让利、防炒和兜底,让年轻人买得起房子的。
一个按常理很难买房的地方
按常理,其实新加坡应该是一个很难买房的地方,地少,人多,收入还高。
先是地少。新加坡的陆地面积差不多是深圳福田、罗湖、南山、宝安四个区拼起来,比香港还小三分之一。 六十多年里,它靠填海多出了差不多一个福田加罗湖,今天五分之一以上的陆地是从海里要来的。 地少到要从海里填,每一块地拿来做什么,就需要做好长远考虑。
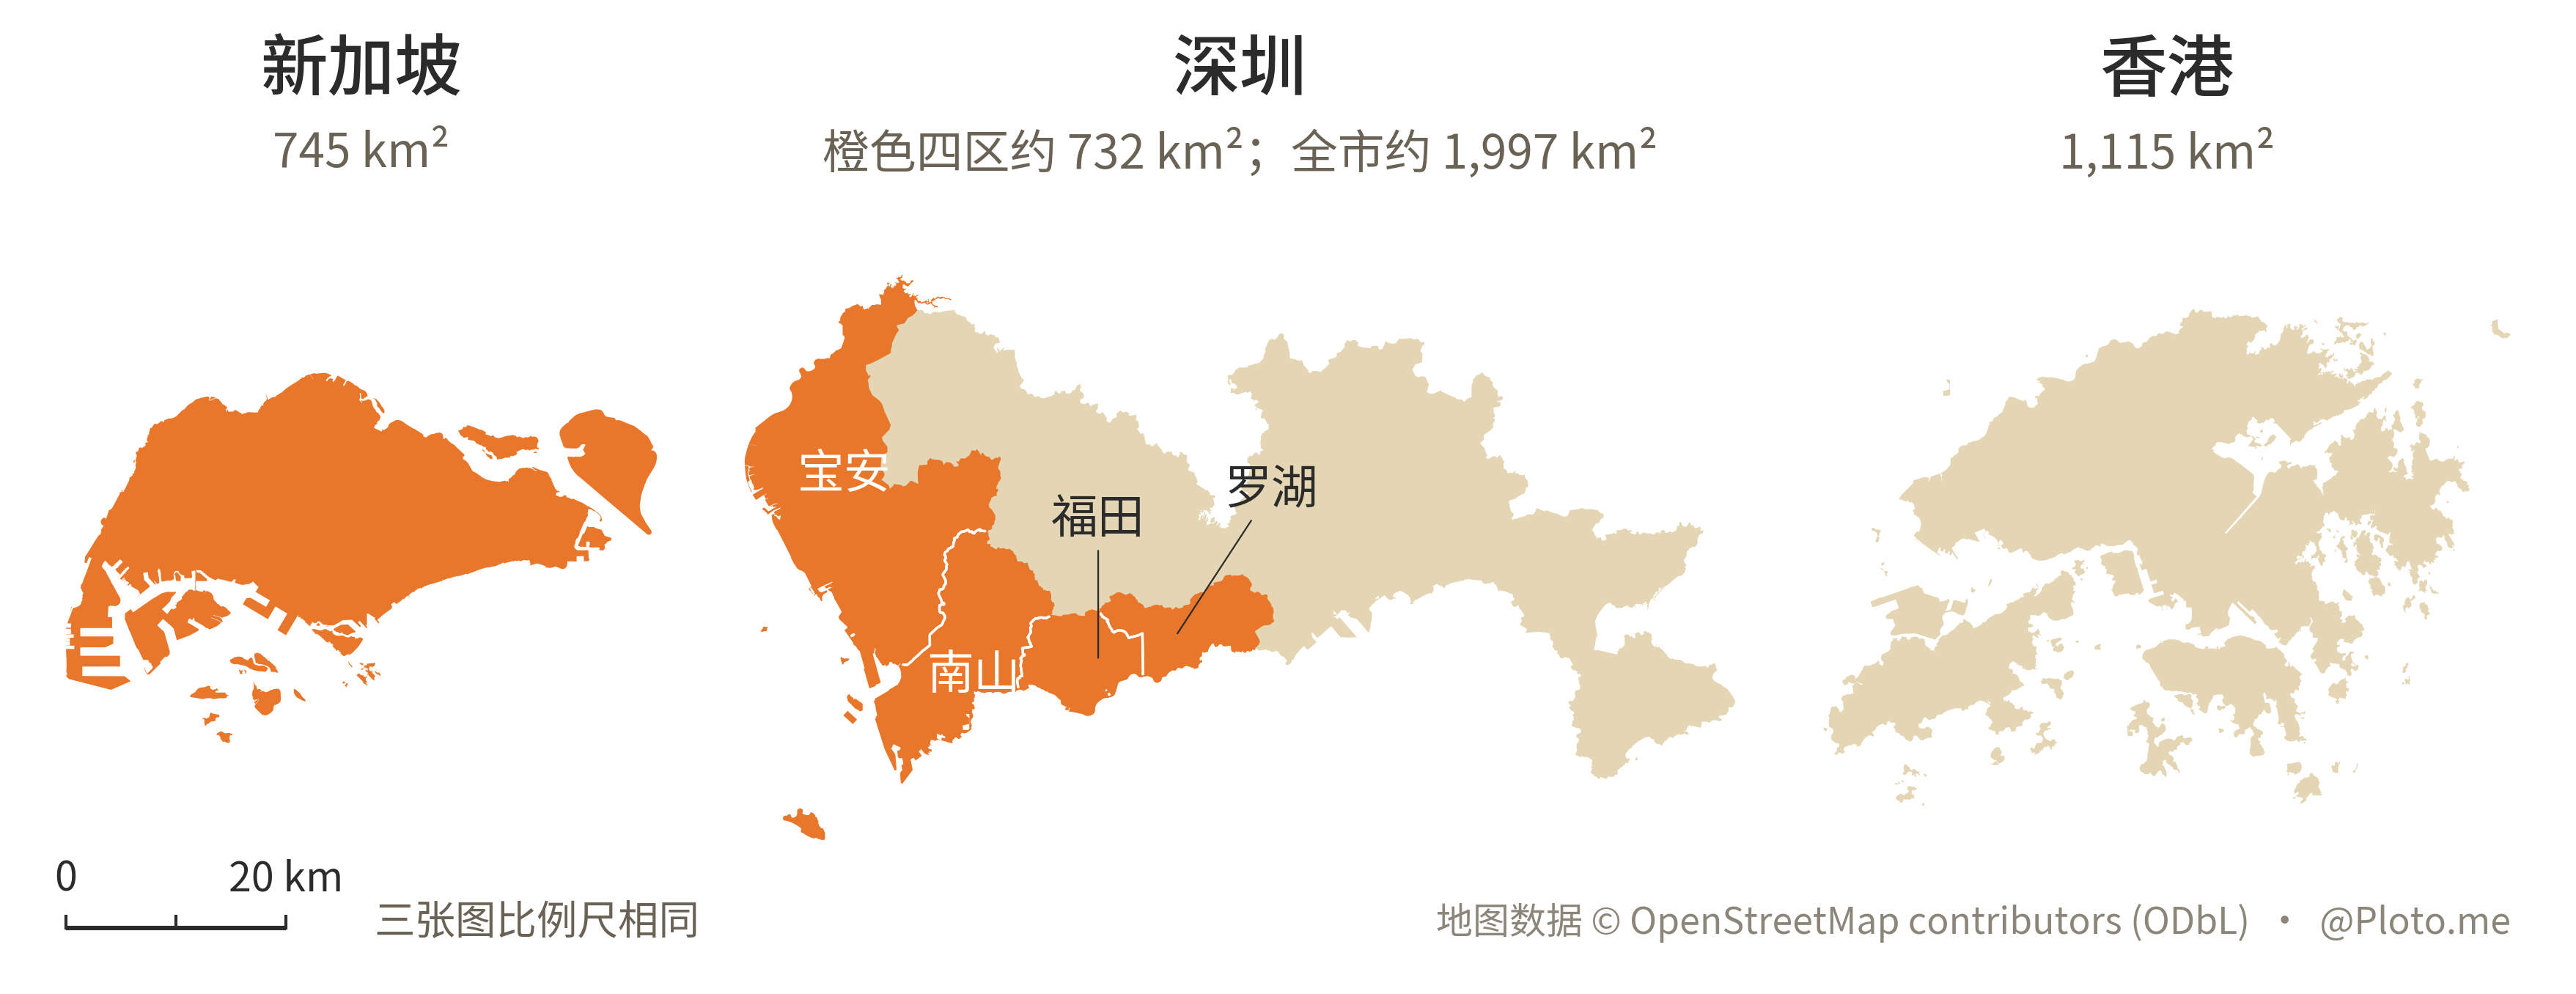
然后是人多。这点地方住了 620 万人,人口密度和深圳差不多,其中将近两百万是拿工作准证、学生准证的外国人,而且这部分人涨得比总人口还快。
最后是收入高。新加坡全职居民的月薪中位数是 5,000 新元,约合人民币 2.6 万元,核心区的新公寓一平方米要 3.4 万新元,差不多是普通居民七个月的工资,和香港港岛的二手房一个量级。 按工资算,香港港岛也是七个月,深圳福田按单位不同是五到十个月,三座城的核心区都不容易。
| 新加坡 | 香港 | 深圳 | |
|---|---|---|---|
| 月薪 | 中位 S$5,000(≈ ¥2.6 万) | 中位 HK$21,200(≈ ¥1.8 万) | 平均 ¥15,947(非私营)/ ¥8,268(私营) |
| 核心区每平方米 | 核心区新售公寓 S$33,900(≈ ¥17.9 万) | 港岛二手 HK$155,500(≈ ¥13.4 万) | 福田二手挂牌 ¥81,900(≈ ¥8.2 万) |
| 一平方米 ≈ 几个月工资 | 6.8 | 7.3 | 5.1 / 9.9 |
收入高的人多,出得起高价的人就多,房价也就被抬了上去。
刚工作几年的年轻人拿着中位数月薪,想在市中心买一套七八十平的新公寓,不吃不喝也要攒四十多年。
地少、人多、收入高,这三样放在任何一座城市,结果我们都很熟悉:房价越涨越高,年轻人越来越买不起,最后要么靠父母,要么干脆不买。
但新加坡的住房数据恰恰往另一个方向走。六十多年前,住在政府盖的房子里的人不到一成,更多人挤在卫生条件很差的老房子和城郊的甘榜里;到了今天,将近八成居民家庭住在组屋里,九成居民家庭有自己的房子。
在大城市里这很少见。常见的公共住房多半是兜底用的,给买不起房的人住,新加坡的组屋却是给大多数人的。在新加坡遇到的上班族、年轻夫妇,多半住在组屋里,坐地铁通勤,周末在楼下的小贩中心吃饭。
拿香港比一下。香港住在居屋这类资助出售房屋里的家庭只有一成半,另有三成住公屋,加起来不到一半,而且其中三分之二是租的。 同样叫公共住房,香港以租赁为主,新加坡的大头是买。
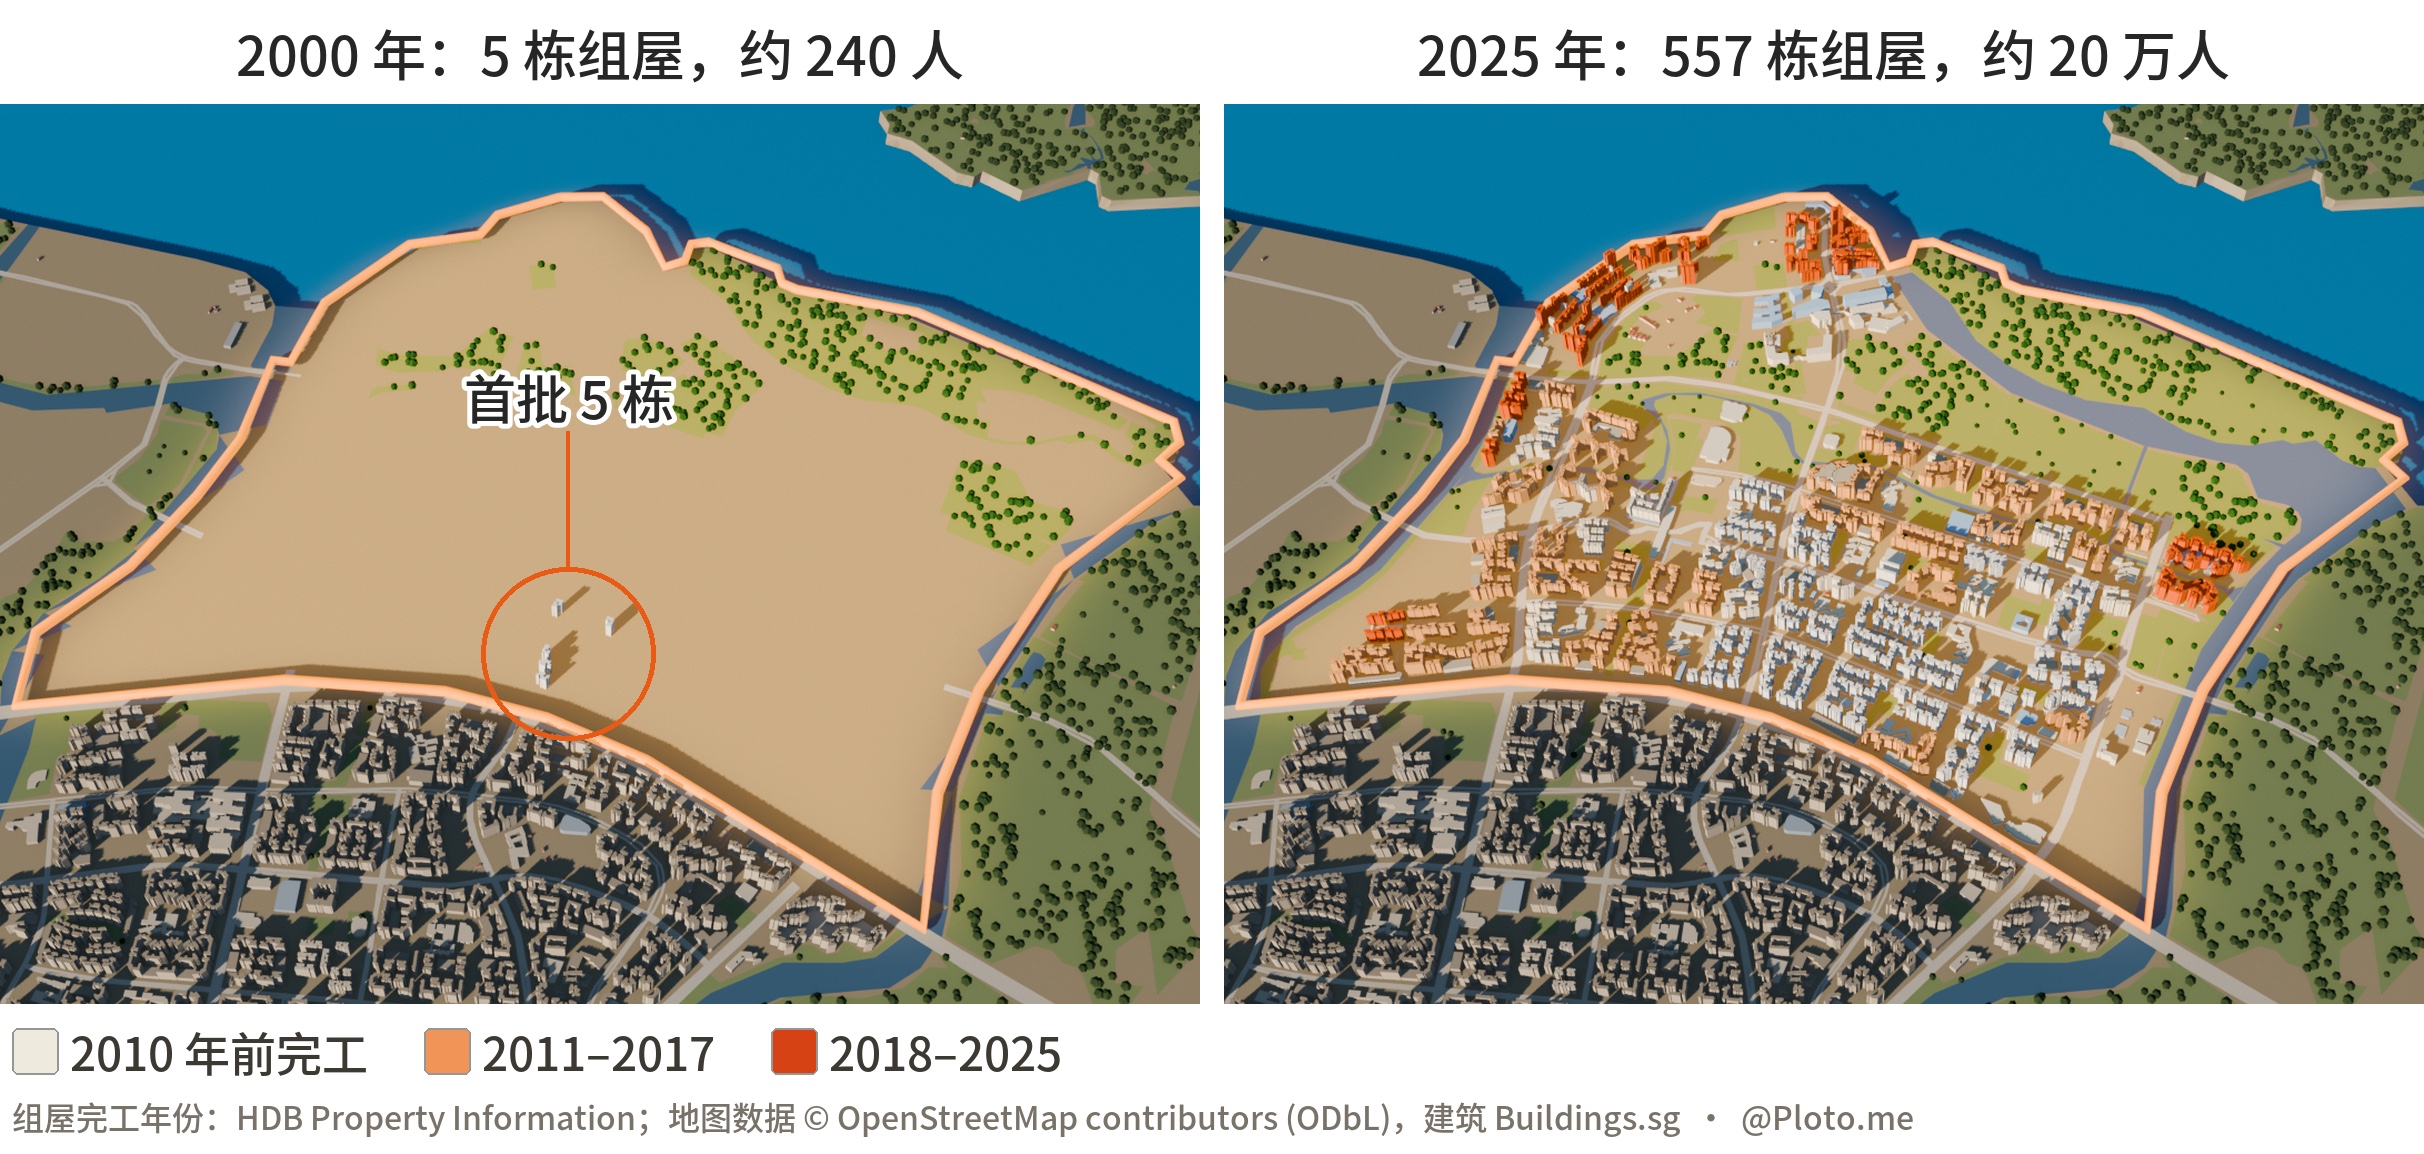
新加坡组屋是一个新镇一个新镇盖出来的。城市南端是 CBD 和金沙(Marina Bay Sands)的高楼,住宅大多在外围一圈圈的新镇里。到今年 3 月,建屋发展局(HDB,简称建屋局)累计盖了约 129 万套组屋。 西边的登加(Tengah)、东海岸的 Bayshore 还在开发,新开出来的地,大部分仍然拿来盖组屋。 北边的榜鹅(Punggol)三十多年前还是养猪场,2000 年也只住着几百人,到 2025 年已经超过 20 万人。
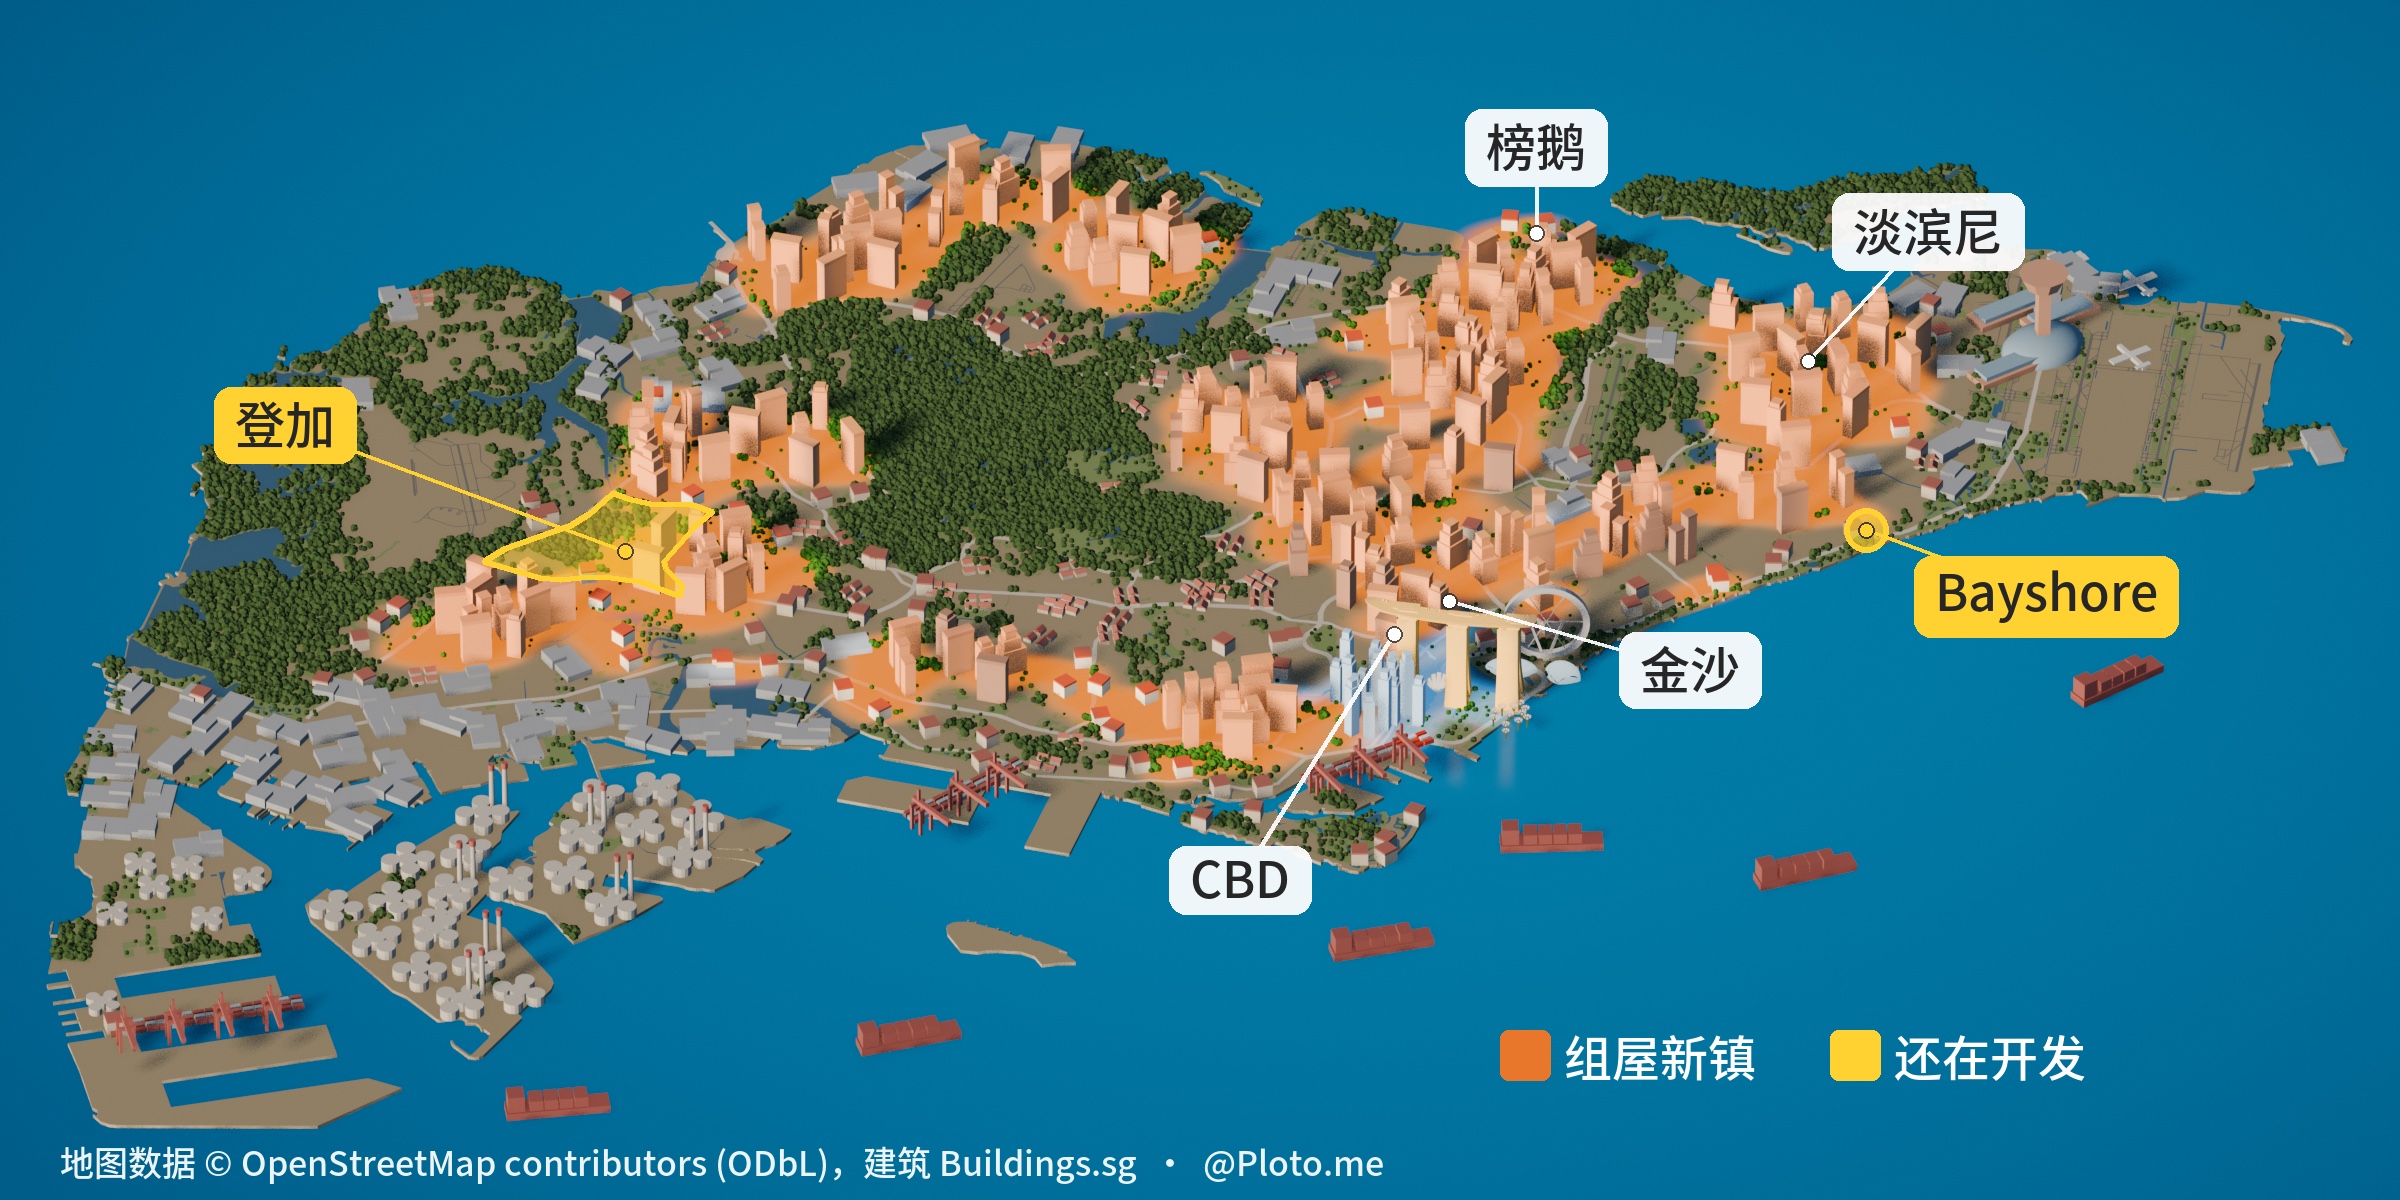
新加坡年轻人排队抢的,并不是一平方米三万多新元的公寓,而是政府盖、政府定价的组屋。
有地住宅、私人公寓与组屋
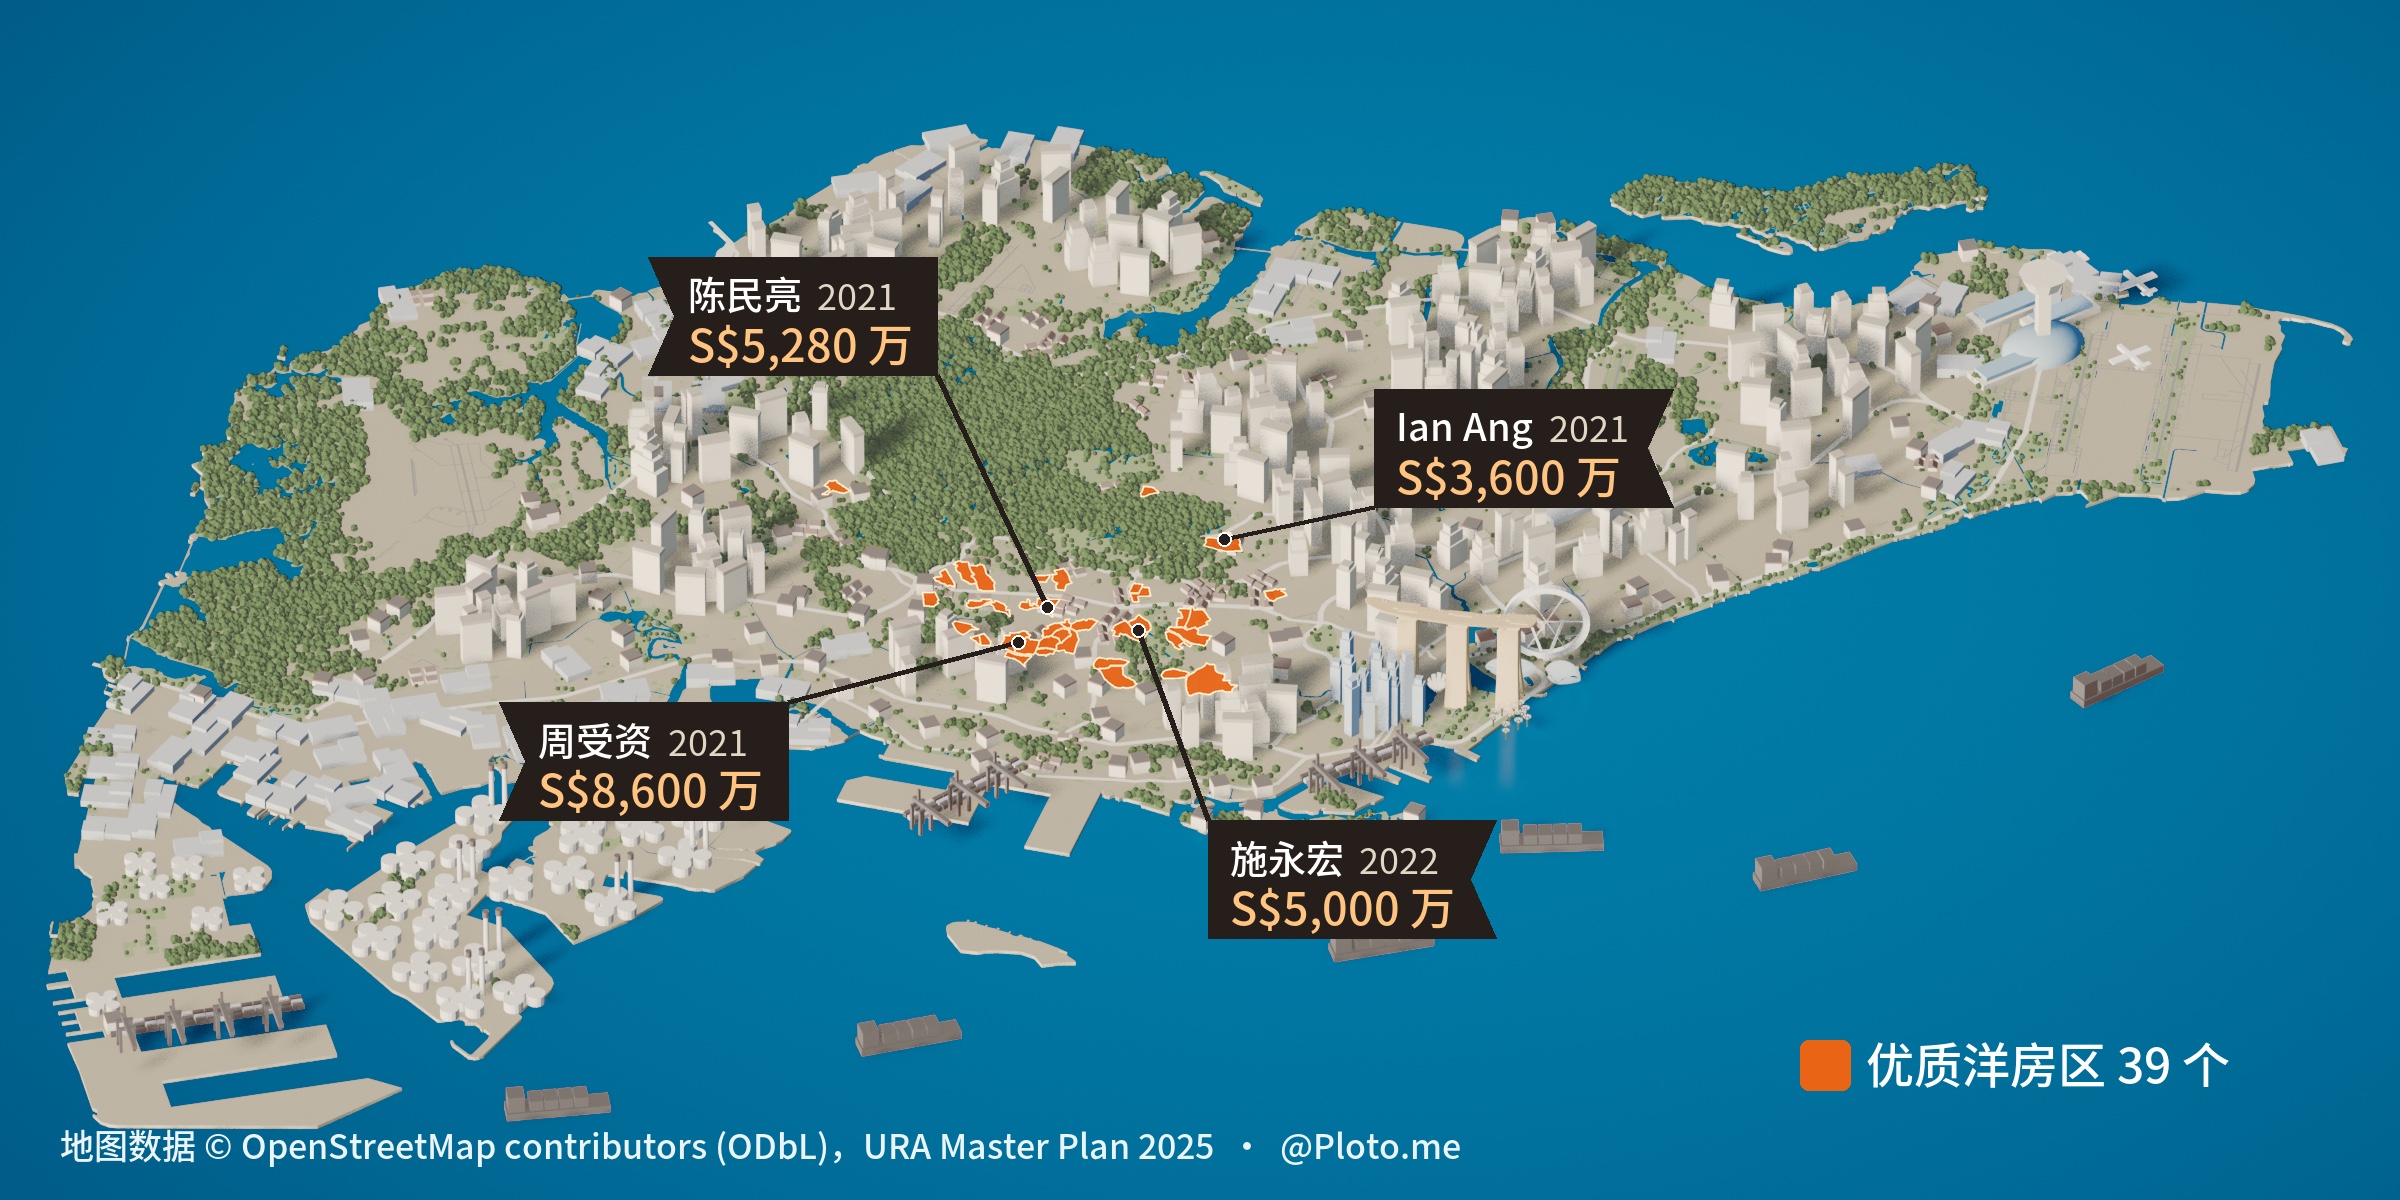
据媒体报道,2021 年,时任 TikTok CEO 的周受资花 8,600 万新元在 Queen Astrid Park 买下一栋洋房。 同一个市场里,一套普通的二手四房(三室一厅)组屋,成交中位价是 63 万新元。 两套房差了一百多倍,却都叫新加坡的房子。
三类房子的居住比例
如果按住户来画,新加坡的房子是一座很扁的金字塔。塔尖是有地住宅,最贵,只住了不到 5% 的居民家庭;中间是私人公寓,不到两成;塔基是组屋,最便宜,住了将近八成居民家庭。
塔尖的有地住宅是排屋和独立洋房,自带一块地,原则上只有公民能买。 最顶上的优质洋房只能盖在政府划定的几十个区里。 除了周受资之外,还有不少知名富豪在这里买了房。
| 买家 | 年份 | 位置 | 媒体披露价格 |
|---|---|---|---|
| 周受资,时任 TikTok CEO | 2021 | Queen Astrid Park | S$8,600 万 |
| 陈民亮,Razer 联合创始人 | 2021 | Third Avenue 一带 | S$5,280 万 |
| 施永宏,海底捞联合创始人 | 2022 | Cluny Hill | S$5,000 万 |
| Ian Ang,Secretlab 联合创始人 | 2021 | Olive Road | S$3,600 万 |
这几位买的时候都是新加坡公民。外国人买有地住宅要个案审批,所以这里的买家几乎清一色是公民。
中间的私人公寓由开发商盖,带泳池和保安,谁都可以买,没有收入和身份门槛。 公寓和组屋之间还夹着一层执行共管公寓(EC)。有一批本地家庭收入超过了组屋上限,又买不起私人公寓,卡在中间。EC 就是给这批夹心层的,由政府出地、开发商盖,设施和公寓差不多,前几年按组屋的规矩管,住满年限以后才变成完全的私宅。
塔基的组屋是政府盖的公共住房。新组屋由政府直接卖,住满最低年限以后,屋主可以拿到市场上卖,这就是二手组屋。 新旧其实是同一种房子,区别只在谁卖、按什么价卖。
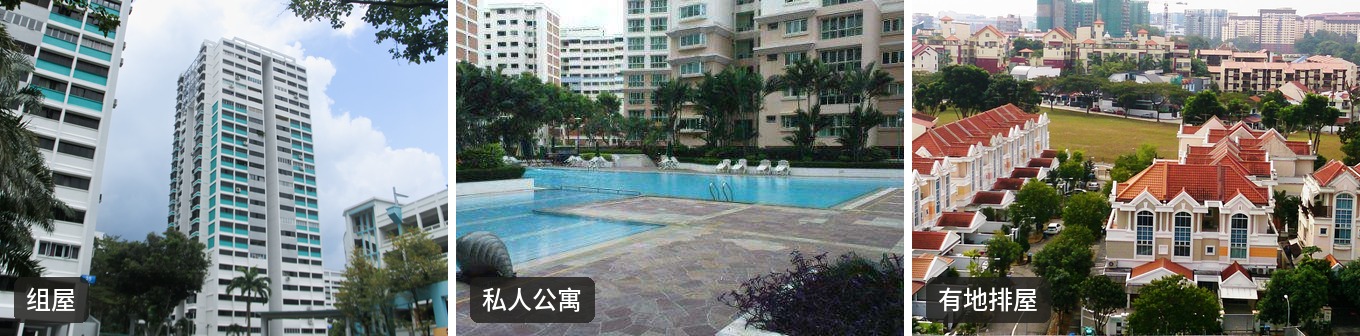 Tang Zhong Gavin;Kingraul30;ProjectManhattan / Wikimedia Commons(按 CC BY-SA 分享)
各类住宅的价格差距
把几类房子的价格放在一起看,都是最近一年的成交数据,1 新元约合 5.26 元人民币。
| 房型 | 总价 | 每平方米(新元) | 每平方米(人民币) | 口径 |
|---|---|---|---|---|
| 有地住宅(全岛) | S$506 万 | 约 2.45 万(按土地面积) | 约 12.9 万 | 2026Q3 成交中位;单价按土地面积,不能和公寓直接比 |
| 私人公寓,核心区新房 | — | 3.39 万 | 约 17.9 万 | 2026 年核心区(CCR)新售中位呎价换算 |
| 私人公寓,全岛新房 | — | 2.76 万 | 约 14.5 万 | 2026Q3 全岛新售中位呎价换算 |
| 私人公寓,全岛二手 | — | 1.91 万 | 约 10 万 | 2026Q3 中位呎价 S$1,772 换算,按室内面积 |
| 二手组屋四房(全岛) | S$63 万 | 6,610 | 约 3.5 万 | 建屋局登记转售成交中位,2025-10 至 2026-09 |
表里有地住宅的 12.9 万元是按地皮算的,公寓是按室内面积算的,这两个数不能直接比。按建筑面积算,官方没有全岛统计,一家中介统计过自家的挂牌房源,有地住宅每平方米约合人民币 9.5 万元,公寓约 15.7 万元,便宜了四成左右。 该中介的解释是总价太高、买家太少,外国人买有地住宅还要个案审批。所以有地住宅贵在总价,要一次买下一整块地,一套的中位价是 506 万新元。
公寓和组屋都按室内面积这把尺子量,差距主要来自地段和房子类型。核心区的新公寓,一平方米合人民币将近 18 万元,放到全岛平均是 14 万多元,表中二手四房组屋每平方米约 3.5 万元。
拿一对月入 8,000 新元的年轻夫妇来说,一套二手四房组屋,要花掉他们六年多的收入;有地住宅要五十多年。
好地段的组屋也可以很贵。今年前 10 个月,已有 1,735 套二手组屋卖过 100 万新元,最贵的一套 181.8 万新元,折合每平方米约 8.6 万元人民币。 这些大多在靠近市中心的老镇,女皇镇(Queenstown)一套普通四房的转售中位价已经过了百万。 这和整个组屋市场普涨是两回事,是地段在起作用。好地段的新组屋,发售价本身就更高,核心区的四房起价接近 60 万新元,差不多是北边三巴旺(Sembawang)的两倍。
所以组屋有两重身份,既是政府提供的住房保障,也是一个家庭最大的一笔资产。这两重身份怎么平衡,贯穿了新加坡几十年的住房政策。
谁能买哪种房子
在新加坡买房,先看身份,再看家庭,最后才看钱。
| 身份 | 新组屋 | 二手组屋 | 新 EC | 私人公寓 | 有地住宅 |
|---|---|---|---|---|---|
| 公民家庭(SC+SC / SC+PR) | ✅ | ✅ | ✅ | ✅ | 公民名下可买 |
| 单身公民独自申请(满 35 岁) | 仅两房 | ✅(Prime 仅两房) | ❌(两名 35 岁以上单身公民可联合申请) | ✅ | ✅ |
| 双 PR 家庭(均满 3 年) | ❌ | ✅(好地段除外) | ❌ | ✅ | 需个案审批 |
| 外国人 | ❌ | ❌ | ❌ | ✅ | 原则上不行,需审批 |
最便宜的那一层必须有公民。纯 PR 家庭买不了新组屋,只能买二手;外国人连二手组屋都买不了。家庭这一关比身份更特别。组屋是按家庭核心卖的,得和一个建屋局认可的家庭单位一起买。最常见的是夫妻,也可以是自己和父母、兄弟姐妹,或者法律上由自己监护的孩子;单身、孤儿、外籍配偶家庭各有单独的计划。 组屋认的是家庭,一个人想自己买,得等到 35 岁。国内买房写谁的名字是个人的事,在新加坡,先得证明自己是一个家。
组屋制度的演变与支持机制
李光耀 2009 年在市中心 Pinnacle@Duxton 的钥匙交接仪式上说过:
From the very start, I wanted to build a home-owning society. I wanted every citizen to have a stake in the country. 从一开始,我就希望建立一个人人拥有住房的社会,让每个公民都在这个国家拥有一份切身利益。
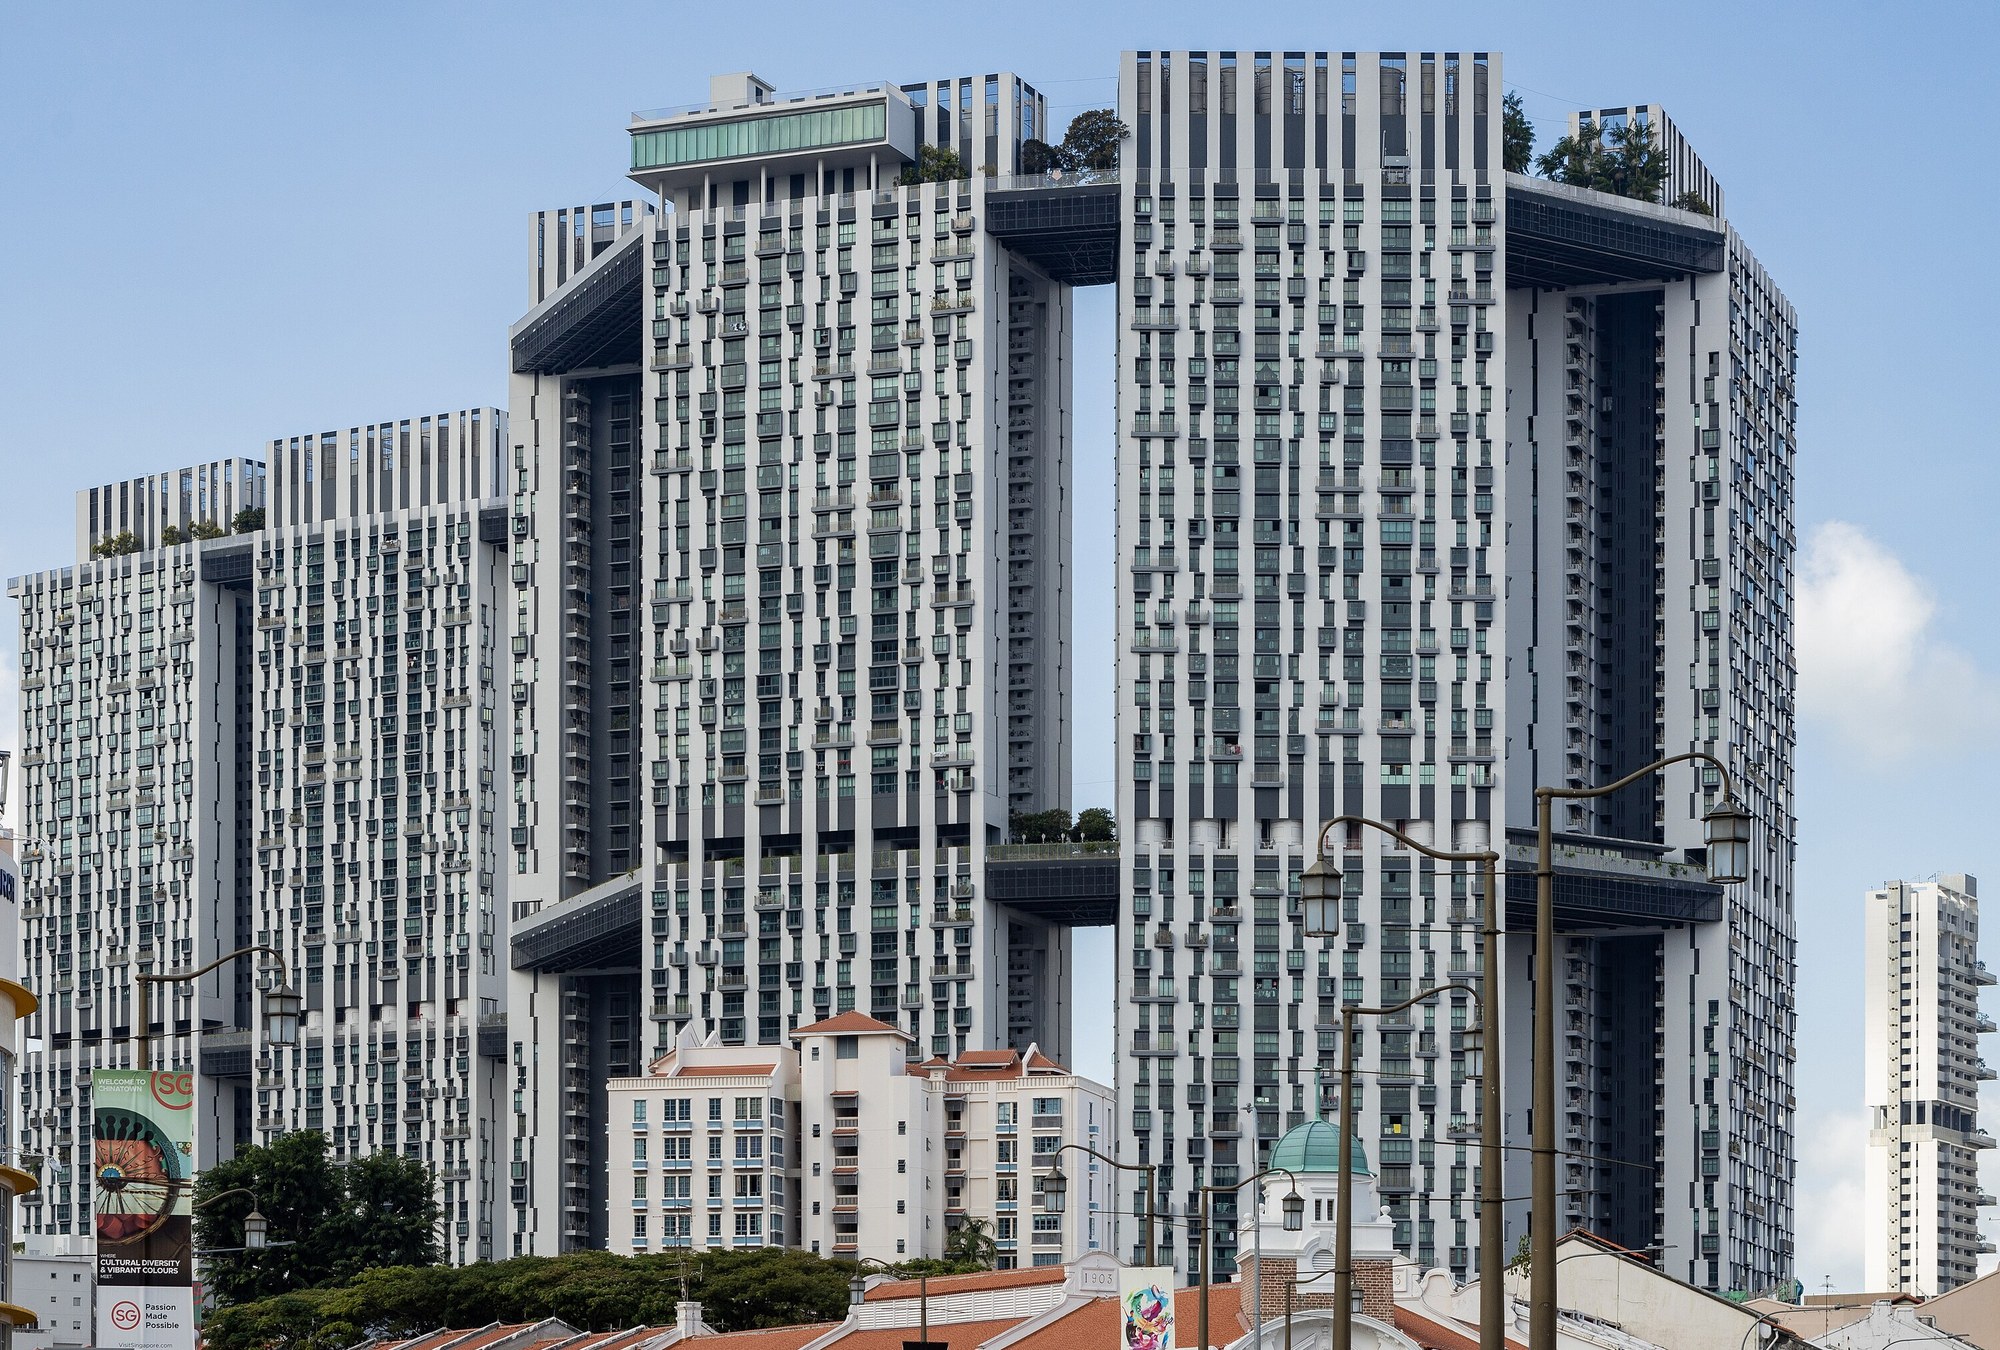 Pinnacle@Duxton。图:Supanut Arunoprayote / Wikimedia Commons,CC BY 4.0,已裁切
注:Pinnacle@Duxton 是建在市中心 Tanjong Pagar 的一组组屋,七栋 50 层的塔楼由空中连桥连在一起,2009 年落成,是组屋盖进市中心的样板。
切身利益具体指什么,李光耀在演讲中解释过,2011 年他又把这件事和服兵役连在了一起:
新加坡是一个移民社会,人从亚洲各地来,没有共同的历史,有了自己的房子,才会觉得在这里扎了根;房子还会跟着国家一起升值,新加坡越好,自家的房子就越值钱。
男孩子都要服兵役,家家户户总得有一份自己的产业,才知道是在替什么而守。
新加坡学者蔡明发(Chua Beng Huat)在《Political Legitimacy and Housing》一书中指出,组屋是执政党政治合法性的重要来源。 所以组屋从一开始就不只是一项住房政策,后面所有的补贴、贷款、公积金安排,都可以看成是在为公民在国家拥有切身利益付账。
这套制度不是一天搭起来的。建屋局刚成立时,要解决住房拥挤和卫生问题,头五年盖了约 5.3 万套简朴的住房,大多拿来出租。 先让人住得上,再让人拥有。
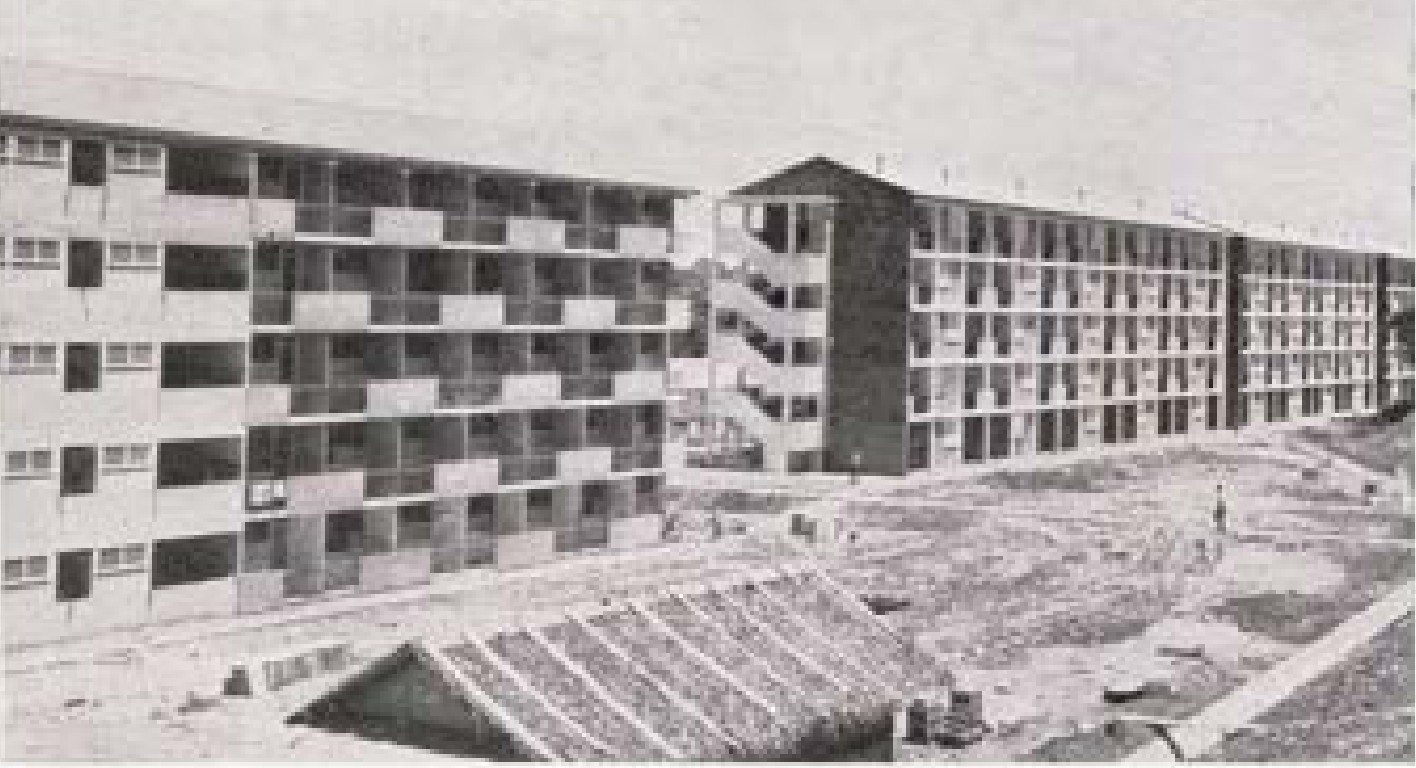 中峇鲁火灾原址二期,1960 年完工。HDB《Annual Report 1960》,My Community SG 藏,Wikimedia Commons,第 77 页
| 年份 | 变化 | 意味着 |
|---|---|---|
| 1960 | 建屋局成立 | 政府开始大规模盖房,以出租为主 |
| 1964 | 「居者有其屋」计划 | 组屋从租变成可以买 |
| 1968 | 允许用公积金付首付和月供 | 普通工薪家庭付得起 |
| 1971 | 住满一定年限可以在市场上转售 | 组屋变成能卖的资产 |
| 2001 | 推出 BTO | 先订后建,按需求盖 |
关键的一步是 1968 年。在那之前,组屋虽然可以买,但首付和月供都得从工资里掏,普通工薪家庭还是很吃力;允许用公积金付以后,买房的钱从每个月省下来变成每个月自动存进去,组屋才真正卖得动。
后来推出的 BTO(Build-To-Order,按订单建)确立了今天的模式。以前政府先按预测建房,亚洲金融危机后一度积压约 3.1 万套卖不出去;后来改成先订后建,供应就能跟着真实的需求走。
申购 BTO 的流程并不复杂。建屋局公布项目位置、房型和价格,申请人网上申购,抽中后去选房、签约,几年后拿钥匙。今年 6 月这一轮一次推出了近 7,000 套。 首次购房的年轻人拿到的支持,最大的一项就藏在新房和二手的差别里。
新房定价与二手的差价
二手组屋是自由交易,买卖双方自己谈,价格由供需决定。新组屋的价格由建屋局定,不按土地成本加建造成本算,而是参照附近二手组屋的价格,扣掉一大笔市场补贴,再看普通家庭买不买得起。 所以新组屋的价签上,政府已经替购房者补掉了一大块,让房价跟着普通家庭的收入走,中位收入的年轻夫妇才够得着。
新房和二手之间的这段差价是各项支持里最大的一笔。此外,购屋津贴直接减首付,公积金解决资金来源,分期付款解决什么时候付。
价签上的直接折扣
今年 6 月,北边三巴旺推出的新组屋四房起价 30.2 万新元,同镇二手四房成交价在 60 万到 68 万之间。 靠近市中心也一样,同一轮推出的 Berlayar Rise 四房起价 59.2 万,旁边红山(Bukit Merah)二手四房中位价已达 93.4 万。
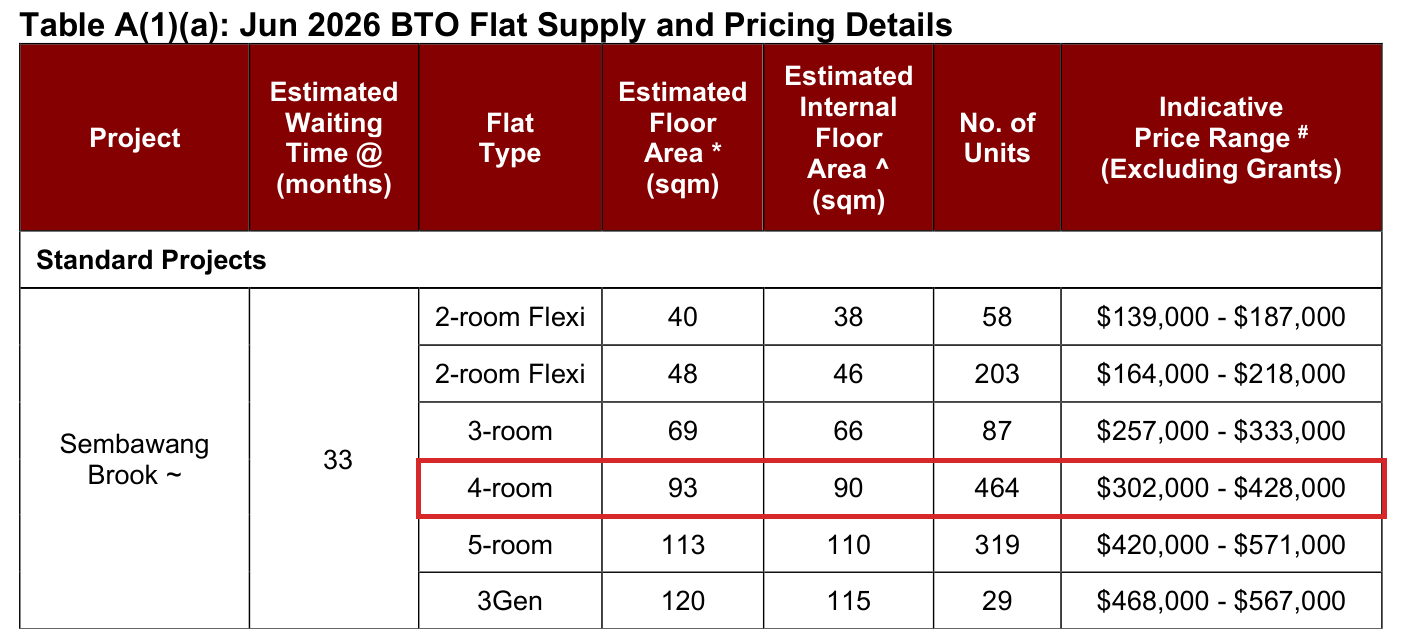 来源:HDB,2026 年 6 月 BTO Annex A,第 1 页,略去 Sembawang Portico 一组;红框为本文标注
| 地段 | 新组屋四房起价(未扣津贴) | 同区二手四房 | 新房约是二手的 |
|---|---|---|---|
| 北边三巴旺(普通地段) | S$30.2 万 | S$60–68 万 | 一半 |
| 市中心旁(核心地段,Berlayar Rise 对红山) | S$59.2 万 | S$93.4 万 | 六成多 |
普通地段的新房差不多是二手的半价,按面积算,三巴旺这套每平方米约合人民币 1.7 万元。核心地段的新房贵了一倍,比旁边二手还是便宜三十多万。核心地段的折扣比例看似稍小,是因为红山的二手不少已经住了几十年,如果有一套同样新、同样位置的房子,市场上会卖得更贵。政府也明确说过,好地段的新组屋拿的补贴比普通地段更多,后面跟着的限制也更多。
按收入发放的购屋津贴
价签上的折扣之外,政府还发加强版公积金购屋津贴(EHG)。它按家庭收入发,收入越低拿得越多。钱不发现金,直接存进买房用的公积金账户抵扣首付。
| 家庭月收入 | EHG |
|---|---|
| ≤ S$1,500 | S$120,000 |
| S$3,000 | S$95,000 |
| S$4,500 | S$70,000 |
| S$6,000 | S$50,000 |
| S$8,000 | S$20,000 |
| S$9,000 | S$5,000 |
| > S$9,000 | 0 |
价签上的折扣不分收入,人人一样;EHG 只给中低收入家庭,月入一过 9,000 新元就没有了。两样叠起来,收入越低的家庭,拿到的帮助占房价的比例越高,我看这是有意为之,有限的钱,先往最需要的家庭倾斜。申请前一年里,家里至少得有一个人一直在工作。
这个津贴不仅补贴新房,二手组屋也能申请。同一对夫妇买二手四房,各项津贴叠满能拿十二三万新元,是买新房的六倍。 二手房没有价签上的折扣,政府只能靠津贴来补。但按贷满七成五算,这些钱减的只是首付,月供一分不少。三巴旺新旧四房差出的三十多万新元,比这十几万的津贴多得多。
公积金储蓄与建屋局贷款
新加坡的公积金是一笔只能用在买房、养老和看病上的强制储蓄。35 岁以下的上班族,工资的 20% 自己存,雇主再存 17%,这笔钱分进三个账户。普通账户(OA)可以买房,特别账户(SA)留给养老,保健储蓄账户(MA)付医疗,买房能动的只有普通账户,大约占每月缴费的六成。
两个人月入合计 8,000 新元,每个月大约有 1,840 新元自动进普通账户。这笔钱不经过工资卡,只许花在房子和养老上。一年就是两万多,三巴旺那套新房的首付七万多,三年多就攒够了,不用靠父母,也不用借钱。
买新组屋还可以向建屋局贷款,年利率 2.6%,十年没变过,因为它钉在公积金上:普通账户利率是 2.5%,贷款利率就是再加 0.1 个百分点。 同一笔钱,留在账户里拿 2.5%,向建屋局借付 2.6%,成本和收益几乎相抵。银行的浮动利率眼下比这还低,但要付现金首付,有锁定期,利率也会随市场变动。 建屋局贷款的好处不在便宜,而在稳:利率十年没变过,首付不用掏现金,提前还款也不罚。
用公积金付钱,首付、月供、印花税都从账户里扣,工资卡上看不到钱出去,买房显得没那么贵。但这笔钱终归是养老钱,卖房的时候,当初用掉的本金要连同利息还回账户。
面向年轻人的分期首付
新组屋首付是房价的 25%,可以分期付。一般买家签约时付 10%,拿钥匙再付 15%;30 岁以前申请的年轻夫妇签约只用付 5%,剩下 20% 等拿钥匙再付;如果其中一方在读、服兵役,或读书或服兵役刚结束不到一年,签约时只付 2.5%。
| 买家 | 签约时 | 拿钥匙时 |
|---|---|---|
| 一般买家 | 10% | 15% |
| 30 岁前申请的年轻夫妇(分阶段付首付,SDS) | 5% | 20% |
| 一方在读、服兵役或刚结束一年内(延期收入评估,DIA) | 2.5% | 22.5% |
国内买期房签约时首付一般要一次付清,银行放款后下个月就开始还贷,房子还没交就承担利息。新加坡 30 岁前申请的年轻夫妇签约只付 5%,剩下的首付和月供都等拿到钥匙才开始。 年轻人刚工作时现金最紧,这项安排把大头往后推几年,等钱慢慢攒起来再付。
一对年轻夫妇的购房账
Reddit 的 r/singaporefi 上有个帖子,标题叫「我买得起 BTO 吗」。发帖的是一对夫妇自报合计月入 6,600 新元,担心几年后房子建好付款时钱不够。 拿一对刚工作的年轻夫妇,可以把每月的收支完整算一遍。
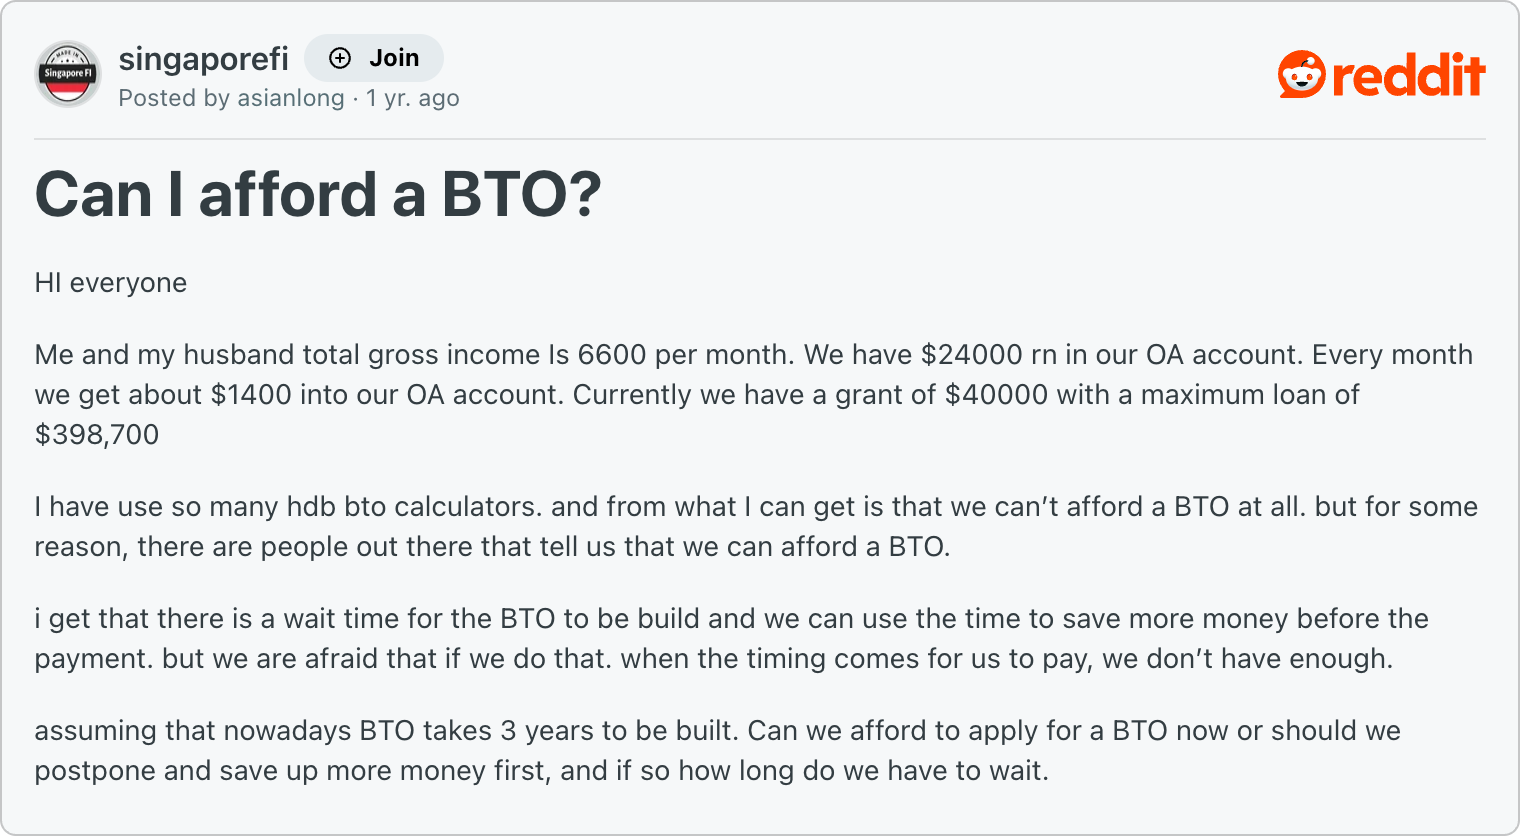 截图:Reddit r/singaporefi,u/asianlong
每月收支与结余
25 到 29 岁的全职上班族,月收入中位是 4,333 新元,两个人加起来差不多 8,000 新元。 工资里先扣 1,600 新元交公积金,到手约 6,400 新元;雇主缴的部分加上后,每个月约 1,840 新元进两人的普通账户,用于房子和养老。
新加坡统计局 2023 年的家庭开支调查显示,每人每月大约花 2,000 新元,两口之家日常开销约 4,000 新元。 扣下来,每个月手里大约还能剩两千多现金。
| 两人合计,每月 | 新元 | 说明 |
|---|---|---|
| 税前工资 | 8,000 | 两个 25–29 岁上班族的中位数 |
| 个人缴公积金(20%) | −1,600 | 从工资里扣 |
| 到手 | 6,400 | |
| 日常开销 | −4,000 | 按统计局人均约 2,000 |
| 现金结余 | 约 2,400 | 所得税很少,这里略去 |
| 进普通账户的公积金 | +1,840 | 个人和雇主合计缴 2,960,约六成进普通账户 |
签约阶段公积金就够
用三巴旺那套 30.2 万新元的新四房算,算入他们能拿的两万新元 EHG 津贴。 假设他们毕业就申请,第二次抽中,工作刚好一年左右,普通账户按每月 1,840 新元算已经攒了约 2.2 万新元。 中签后半年多去签约,账户里已有三万多新元。而签约阶段付第一笔首付,加上印花税和律师费共两万多新元,公积金完全够用,不需要动用工资卡里的现金。
| 签约时付 | 金额 | 怎么付 |
|---|---|---|
| 首付第一笔(5%) | S$15,100 | 公积金 |
| 买方印花税 | S$4,240 | 公积金 |
| 律师费 | S$1,000 | 公积金 |
| 合计 | S$20,340 |
等房期间的积蓄
签约后等交房,今年 6 月这一轮等房时间从两年半到四年半不等,好地段大多更久。 这几年大部分年轻人住在父母家,也有人租房,收入不高的家庭还能申请政府的过渡房,虽然便宜但名额有限。
等房的几年也是攒钱的几年。公积金每个月照样入账,三巴旺这套从选房到拿钥匙等 33 个月,到拿钥匙时普通账户里有 6 万多新元。 现金方面,每个月剩两千多,从工作第一年算起,签约时已攒了四万多,拿钥匙时有十万出头。但这有个前提,是住在父母家;如果在外面租房,两个人租一间主人房每月要 1,600 新元上下,结余就只剩 800 新元,到拿钥匙时只有六万多,装修会差一点。
拿钥匙时的首付与装修
拿钥匙那年花钱最多。
| 拿钥匙那年 | 金额 | 怎么付 |
|---|---|---|
| 首付第二笔(20%) | S$60,400 | 2 万是 EHG 津贴,4 万多从普通账户扣 |
| 装修、家具、家电 | S$70,000 | 现金 |
首付第二笔扣除 2 万新元津贴后剩 4 万多,普通账户里 6 万多的结余足够支付。真正要掏现金的是装修和家具家电,这套房交付时只有基础的地面、室内门和洁具,按 7 万估,攒下的现金足够付,手里还能剩三万多。
入住后的还贷支出
拿到钥匙开始还贷。月供约 1,030 新元,占收入的一成三,每个月进公积金普通账户的有 1,840 新元,扣完还剩八百左右,工资卡几乎不用动。 建屋局房贷有规定,月供不能超过家庭月收入的 30%,他们离这条线还很远。
好地段则是另一回事。同样收入抽到核心地段 Prime,月供比公积金进账还多一百多,要从工资卡补;拿钥匙那年还差两万左右首付,得掏现金。 收入再低一点,比如月入 6,000 新元,贷款不足,首付要多拿出好几万。
与买二手房的对比
如果抽不到或者不想等,同一对夫妇去市场上买一套二手四房,按全国中位价 63 万新元、贷七成五、还 25 年算,月供约 2,140 新元,占收入的 27%。首付 15 万多新元里,津贴叠满能抵掉十二三万,但按贷满算抵不了月供,而且买房时就要付清,没有慢慢攒的余地。
| 买什么 | 房价 | 月供 | 占收入 |
|---|---|---|---|
| 三巴旺新组屋四房 | S$30.2 万 | S$1,028 | 12.8% |
| 好地段新组屋四房(Prime) | S$59.2 万 | S$2,014 | 25.2% |
| 二手四房(全国中位) | S$63 万 | S$2,144 | 26.8% |
买二手要拿出四分之一以上的收入,买普通地段新房只要一成多。打折省下来的是每个月一半的房贷,这是新房和二手最大的差别。
按上述房价、收入和储蓄假设,一对普通双职工抽到普通地段的 BTO 是买得起的,首付由公积金和津贴覆盖,月供也比每月进公积金的钱少,工资卡要出的大钱主要是装修。等房这几年大部分年轻人住在父母家,自己买房装修完手里还能剩三万多,但在外面租房,装修钱就差一点。
新房只要二手一半的价钱,差价摆在这里,就必须解决房子的分配和防炒问题。
低价组屋怎么分配,又怎么防炒
国内有个说法叫「不可能三角」:普通人,有好处,不排队,这三样不能同时满足。新加坡想让普通人用优惠的价格买到房,但房子就这么多,价格压在市价以下,想买的人比房子多,排队是躲不掉的。
抽签与优先权
条件够的人多,只能抽签。难不难抽看申请率(这类家庭的申请份数,除以留给他们的房子数)。今年 2 月淡滨尼的四房是 7.2,是今年首次买房家庭里最热的一档。新闻里偶尔有极端数字,比如同一批淡滨尼新房留给单身的两房配额申请率达到 117.5,配额越小越容易被放大。 首次买房的家庭大多数时候没这么夸张。
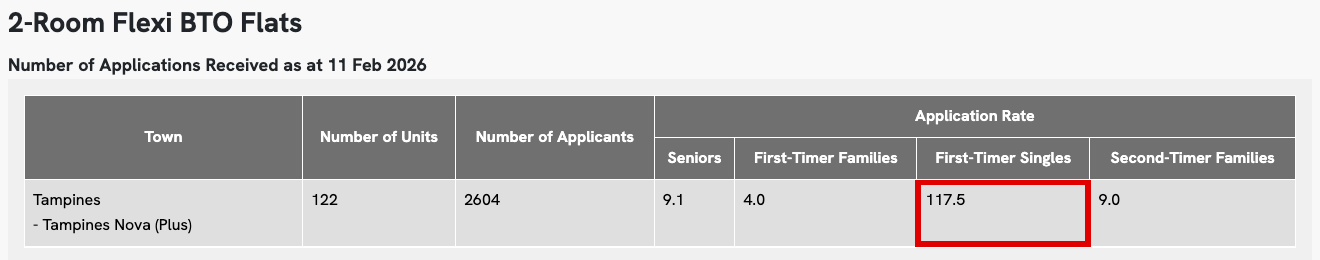 来源:HDB,数据截至 2026-02-11,只留淡滨尼一行;红框为本文标注
| 指标 | 申请率 |
|---|---|
| 2026 年 6 月,首置家庭三房及以上(中位) | 1.4 |
| 2026 年 6 月,三巴旺四房,首置家庭 | 0.6 |
| 2020 年,首置家庭三房及以上(中位) | 接近 7 |
| 2025 年各轮,首置家庭三房及以上(中位) | 1.1–1.9 |
疫情那几年确实难抽,这几年政府加了供应,中位数降到了 2 以下;按政府 2022 年的说法,在非成熟镇,首次买房家庭两次以内,有九成能拿到选房邀请。
抽签也配合了政策导向。有孩子或夫妻都不超过 40 岁的首次买房家庭,每次本来就多一张签;在普通地段连续落空两次,之后每次还会再加签。 离父母近的家庭也有优待,和父母同住或住在四公里以内,能进单独的配额池。 我理解这是在引导家庭互相照顾,老人有人看,孩子有人带,养老和育儿的压力一部分留在了家里。
选哪里也决定了难度。一直盯着成熟镇好地段更容易落选,2017 到 2021 年约有 2,200 户首次买房家庭申请四次以上没成功,几乎全是申的成熟镇。 《前线追踪》拍过一对夫妇,三年里申购了九次,婚后一直和母亲挤在一套四房里等。 只要愿意去稍偏一点的地方,买到并不难,今年 6 月三巴旺的四房,申请家庭比房子还少。
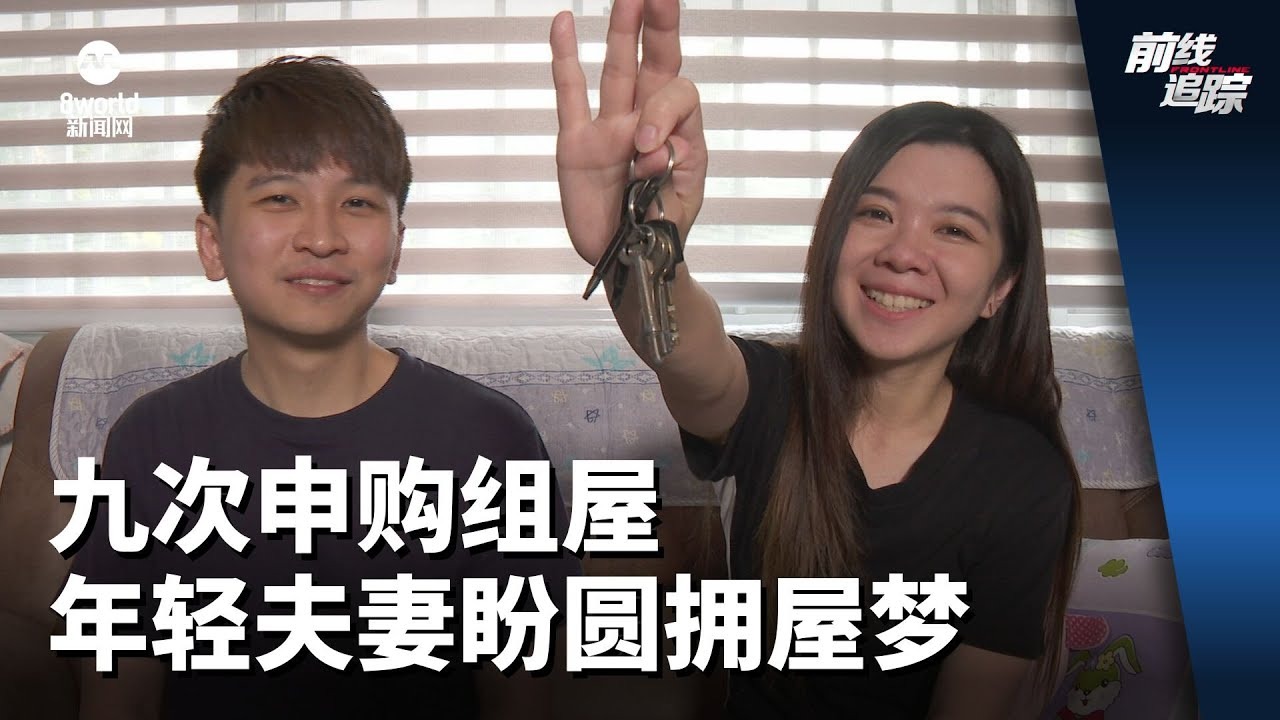 视频封面:8world《前线追踪》,YouTube
谁有资格申购新房
价格压得这么低,要是谁都能来买,补贴就会落到不缺钱的人手里,所以政府要挑人:
- 至少一人是新加坡公民,以家庭为单位申请,如果单身则要满 35 岁。
- 家庭月收入不超过 1.6 万新元。
- 名下不能有私宅,申请前 30 个月里,不能拥有本地或海外的私人住宅。
名下有公寓的人不能再买打了折的新组屋,这份福利只留给名下没有私宅的人。
1.6 万新元的线把一部分家庭挡在外面,政府另外给了 EC 的选项,2026 年 8 月以后截标的地块,家庭月收入上限放宽到 1.8 万新元。 EC 价格比新组屋高得多、补贴少得多,让手头宽裕一点的家庭有去处,补贴最多的新组屋留给收入普通的家庭。
以家庭为单位申请的规定,也改变了年轻人的谈婚论嫁。还没结婚的情侣可以先用未婚夫妻身份申请,拿钥匙后三个月内交上结婚证。 很多情侣还没领证,就先和政府签下三四年后兑现的约。求婚常说一句「Shall we BTO?」,意思是“我们一起申请 BTO 吧”,买房和结婚绑在了一起,牛津英语词典甚至把 BTO 收成了动词。
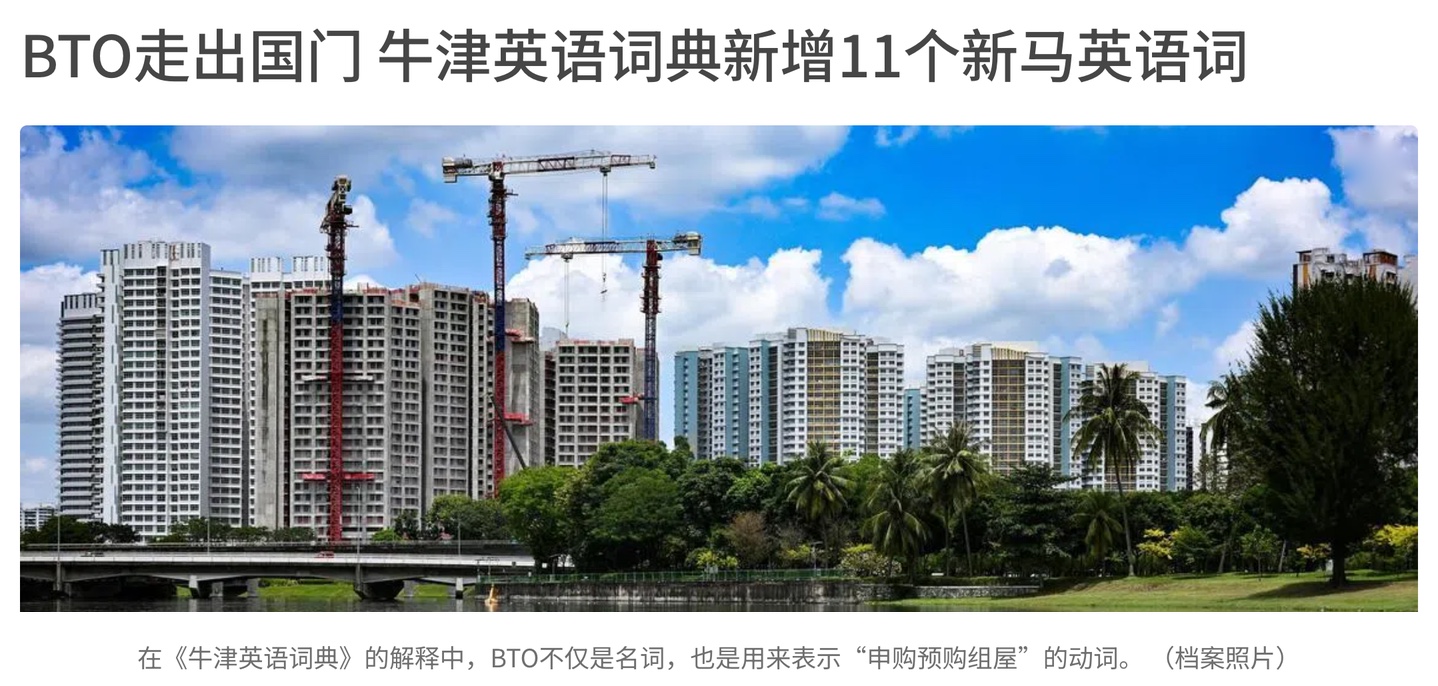 截图:联合早报,杨烨,2026-03-26
为什么要立规矩防炒
政府给补贴是希望买来住,不是投资致富。但抽中的人平白多了一笔差价。如果没有任何限制,30 万买入转手卖 60 多万,三十万就成了奖金,补贴进了运气好的人口袋,真正想住的人还要和炒房的人一起排队。
折扣和限制是绑在一起的。折扣造出差价,限制管的是差价归谁、什么时候能拿走:
- 购房门槛,决定了谁有资格碰这笔钱
- 住满五年才能卖,让它至少要等上好几年才能变现
- 卖房时交回政府一部分售价,让政府拿回部分差价
- 下一任买家也要限制资格,则限制了它还能涨到多高
补贴越多、差价越大,限制就越严。普通地段新组屋住满五年能卖,核心地段 Prime 拿了额外补贴,要住满十年,卖时还要按比例交回一部分。
这也是政府不愿把价格压得更低的原因。2023 年反对党前进党在国会提出把土地成本从 BTO 售价中剔除,执政党议员回应说,价格越低热门地段越挤,抽中的人只是拿到面额更大的彩票。 我比较认同后一种看法,价格压得越低,差价越大,要立的规矩也只会更多。
最低居住年限
第一条规矩是最低居住年限(MOP)。1971 年开放转售时要住满三年,不久延长到五年。MOP 期间不能卖,也不能整套出租,建屋局给的理由是确保买房是为了住,不是纯粹为了投资。
| 时间 | 变化 |
|---|---|
| 1971 | 组屋开放转售,MOP 3 年 |
| 1973 | 延长到 5 年 |
| 2010 | 不拿津贴的二手组屋,原来一年就能转手,半年里两次收紧到 5 年 |
| 2021 | 首批黄金地段组屋(PLH)MOP 10 年,满期后也永远不能整套出租 |
| 2024 | 新的 Plus、Prime 组屋统一 10 年 |
MOP 把差价摊薄了。假设新房比周边便宜三成,住满后三成折扣基本被市场收平,差价没少,但变现时间被拉长。算上建房的三四年,住满五年摊到每年约 4%;住满十年只剩 2.6% 左右,和把钱存在公积金普通账户里的 2.5% 差不多。 想靠转手赚快钱的人,这笔账没那么好算。
住满后房子按市价卖。一个按历史价格回测的例子,淡滨尼一套 33.5 万买进的四房,从申请算起第九年半卖了 81.5 万,年化回报约两成。 这个数比摊薄后的 4% 高,是因为它算上了贷款,杠杆很高,又赶上了这些年的房价上涨。但对多数家庭来说,这只是锦上添花,卖了房总得住在别处,这笔钱多半变成了下一套房的首付。
转售时把部分钱还给政府
光拉长 MOP 还不够,有些好地段新组屋五年一满就能卖出高价。这两年卖过百万的组屋里,有两类房最显眼:一类是外围镇的老大户型,是几十年涨出来的;另一类是市中心附近刚住满五年的新组屋。 在女皇镇,一套普通四房的转售中位价已经过了百万。
后一类当年按补贴价卖出,因为地段好,五年后按百万卖掉,补贴几乎全成了第一位买家的收益。
从 2024 年 10 月起,新组屋按地段分成三类:
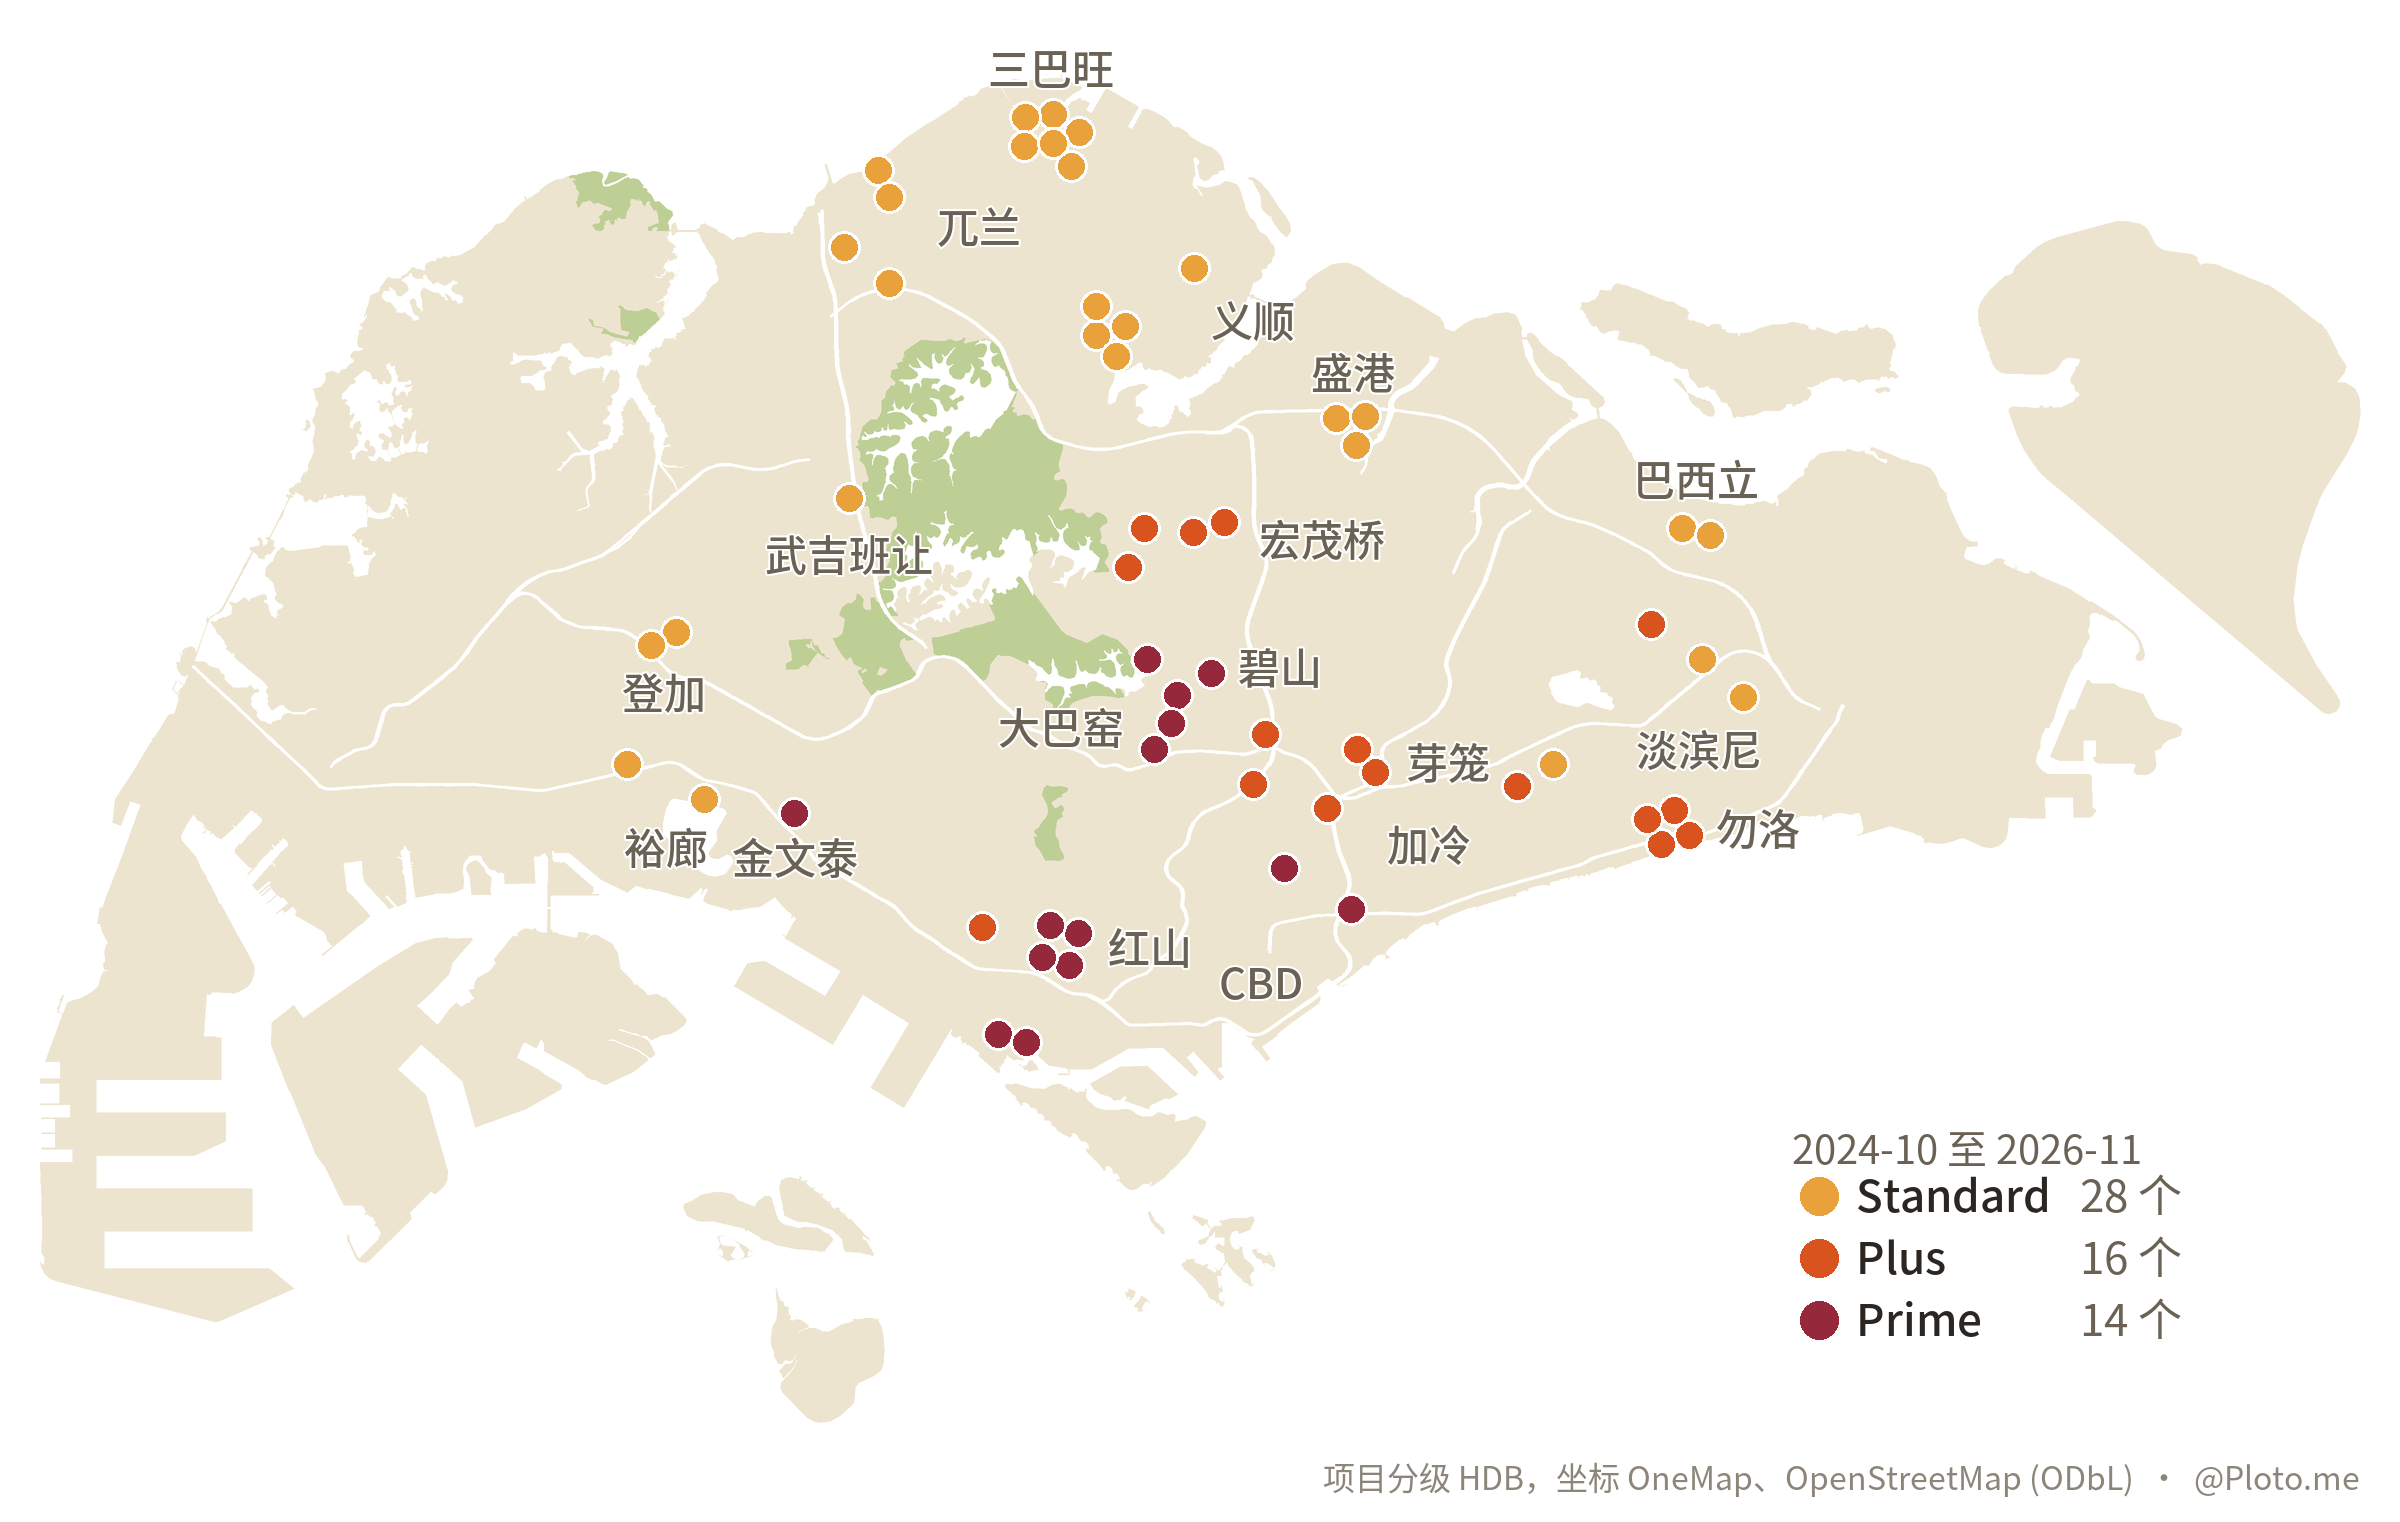
| 类别 | 在哪 | 津贴 | MOP | 满期后能整套出租吗 |
|---|---|---|---|---|
| Standard | 一般地段 | 常规 | 5 年 | 能 |
| Plus | 地铁站旁、海滨等较好的位置 | 额外 | 10 年 | 永远不能 |
| Prime | 最核心的中央区位 | 最多 | 10 年 | 永远不能 |
好地段的 Plus 和 Prime 拿了额外补贴,住满十年第一次卖时,要按项目规定的比例把售价的一部分交回建屋局。 这几年,市中心一带 Prime 四房起价一直压在 56 万到 59 万之间,但回收比例越来越高,首批是 6%,最近两年最高到了 14%。 十年后如果卖一百万要交回十四万,多给的补贴在卖时收回一部分。
下一位买家也受管束。Plus 和 Prime 满期转售,买家家庭须有公民,收入不能超上限,买进同样要住满十年。 这样卖家无法把房子卖给高收入群体接盘,价格很难被过度抬高。不过首批这类组屋最早要到 2037 年前后才满期,效果还要等十年才看得到。
针对整个楼市的额外印花税
私宅涨得太猛,组屋价格和买房预期也会跟着上涨。所以组屋之外,政府对整个楼市还有一套按身份收的税。所有买家交买方印花税,之上还有额外买方印花税(ABSD)。
| 身份 | 第一套 | 第二套 | 第三套及以上 |
|---|---|---|---|
| 公民 | 0 | 20% | 30% |
| PR | 5% | 30% | 35% |
| 外国人 | 60% | 60% | 60% |
一套 150 万新元的私人公寓,公民首套交四万多印花税,外国人要交九十多万,光税就多付了两三套新组屋的钱。2011 年财政部的说法是,私宅买家里外国人的比例两年多翻了一倍多;税率一路加到 60% 后,外国买家在新私宅市场里几乎消失了。
根据市场行情动态调整
规矩不是定死的,政府看着市场调。贷款端过去十几年一直在收,2024 年又把建屋局贷款成数从八成降到七成五。 供应端承诺 2021 到 2025 年推出 10 万套 BTO,申请率就是这么降下来的。 今年转售价格连跌两个季度,一条针对私宅业主转买二手组屋的等候规定,7 月底就撤了。
松和紧都有代价。上次大规模加供应是金融危机之后那几年,为了压房价一口气推了大量新组屋,结果二手组屋价格停了好几年,一些屋主看着房子不涨反跌。 给得太猛后面的人抱怨资产缩水,收得太紧年轻人又抢不到房。
政府看着价格调,涨得猛就收紧,一停就往回松。每调一次,都是在两个人之间取舍,已经买到房的第一位买家能从补贴里拿走多少,下一位买家还买不买得起。
这套大众住房体系靠什么长期维系
很多人觉得让房子便宜只要政府肯补贴就行。但打折卖房、限制转手、按收入设门槛不是新加坡的发明,香港居屋和内地经济适用房走过类似思路,却没做到覆盖近八成家庭。办法容易想,难的是差价要有人一直出下去。
建房差价由政府补贴填平
三巴旺新四房卖 30 万,同镇二手卖六十多万,并不代表政府直接为每套新房掏三十万现金。建屋局盖 BTO,要按公平市价向政府买地,地价参考附近组屋的转售成交;这块地约占 BTO 建房成本的六成,再加上建造的钱,一套房的成本就在这里了。 可卖房时,价格不按成本定,按普通家庭买得起定,卖价大多收不回成本, 所以建屋局每年都在亏,这笔亏损由政府补。
| 财年 | 建屋局补贴前亏损(亿新元) | 政府补助(亿新元) |
|---|---|---|
| FY2021 | 43.7 | 44.0 |
| FY2022 | 53.8 | 53.9 |
| FY2023 | 67.8 | 67.9 |
| FY2024 | 63.4 | 63.5 |
| FY2025 | 47.1 | 47.3 |
那这几十亿多吗?上一财年政府总开支约 1,245 亿新元,补给建屋局的 47 亿,不到 4%。 政府也拿得出,税和各种收费之外,储备的投资回报一年就能进预算 275 亿,差不多是这笔补贴的六倍。建屋局买地的钱也不算花掉,它进了「过去储备」,当年不能动,拿去投资后,每年最多一半的收益能进预算,相当于本金锁着、只能动投资回报的存钱罐。
所以这笔钱要一直补下去,我认为靠三样:政府有钱,手里有地,买的人大致有数。钱说完了,再看地和人。
如果地在私人手里
假设新加坡的地在私人手里。建屋局一样按市价买地,差别在于钱付给谁。付给政府,钱进了储备还在国家手里,继续投资生钱;付给地主,钱出了政府口袋回不来。房价涨一轮,地价跟着涨一轮,政府每多卖一套便宜房,就多一笔真正流出去的钱,补贴压力大得多。
新加坡避开这个问题的办法是把地拿到手。1965 年建国时国有土地只有一半左右,如今约九成,多出来的这四十个百分点主要靠 1966 年立法的《土地征用法》,允许国家为了公共用途征地建房。 而且这些地拿得不贵,1973 年到 2007 年,补偿按两个时点的市值取低算,早年很长一段时间里政府付的钱常常低于当时市价,官方回顾这段历史时也承认了强制征地和搬迁存在争议。 今天的组屋便宜,有一部分是当年被征地、被搬迁的居民先付了账。
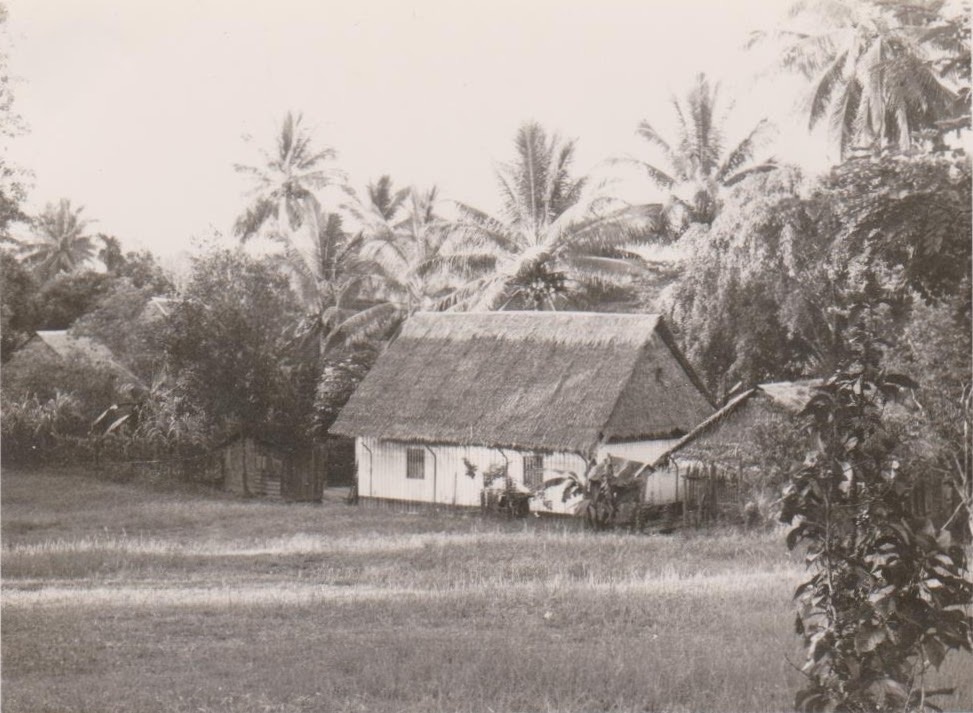 Don Christie / Wikimedia Commons,约 1964 年
如果谁都能来买
再假设新组屋不限资格。房子只要市价一半,想来的人都有理由来,补贴覆盖多少人就很难估计,盖多少也没有准数。别的城市也能设门槛,比如看户籍、看居住年限,但门槛外的人还住在这座城市里,也还要买房。
新加坡是一个国家,谁能进来、来了能不能买组屋,都是自己定的。新组屋这条线画在公民家庭上,公民只有 368 万人,去年涉及公民的结婚登记是两万一千多对;而政府这几年每年推出的 BTO 约两万套。 虽然买的人还有单身和二次置业者,结婚的也不全买 BTO,但池子有多大政府大致有数,何况 BTO 本来就是先订后建。
这不意味着少放人进来。今年的非居民人口将近两百万,其中不少是建筑业工人,但他们买不了组屋,也就领不到这份补贴,住处落在宿舍和租房市场,工签数量又是政府按行业配额和外劳税调出来的。 政府手里大致有三个调节器:
- 工签和移民,管的是谁能来、住房需求涨得多快;
- 购房资格、印花税和贷款,管的是谁能买、多买一套要付多少;
- 土地和公共建房,管的是有多少房、谁按什么价拿到。
工签管不了多少钱进楼市,印花税变不出房子,盖房子又要时间和钱,单用哪一个都不够。而这三个握在同一个政府手里,中间没有别的层级,容易一起调,涨了就收、跌了就松靠的就是这个。
政府放弃了什么
中国内地城市的地是国有的,香港的地由政府批租,地在政府手里并不必然带来便宜的房子。它们也有居屋、经济适用房,但只覆盖一部分人,大头留给市场。中国、日本、韩国经济起飞那些年,房地产都是最重要的增长发动机之一,中国地方政府长期靠卖地补财政,房价越高、地越值钱,政府日子越好过。
新加坡手里握着九成的地,并没有尽量抬高大众新房的售价多收地价,卖地的钱也不能直接花,等于放弃了把房地产当增长发动机。我认为这才是整套制度最贵的一笔。
政府为什么愿意?还是李光耀那句话,要让每个公民在这个国家有一份切身利益。 对一个移民社会、1965 年被迫独立的小国来说,这比房地产带来的增长更要紧,我认为这也是新加坡最难被别处照搬的地方。这笔钱花下去结果也看得见:2024 年拿到 BTO 钥匙的首次买房家庭里,八成以上的月供不超过收入的四分之一,大多用每月的公积金就能付掉。
结语
回到让利、防炒、兜底这三件事。让利是让年轻人愿意买、买得起;防炒是不让好处变成炒房的筹码;兜底是政府拿地、拿财政兜住差价。三件事能同时做成,靠的是地在政府手里、领补贴的人大致有数、政府愿意每年掏几十亿。少了哪一样,这套制度都会难得多。
在这样的背景下,年轻人愿意排队抢新房很好理解。首先是够得着,一对普通双职工抽到普通地段的新房,月供基本用公积金就能付。其次是稳得住,房价有政府在调,涨得猛会收紧,跌了会放松,大家相信它不会大起大落,对未来有比较好的预期。最后是有得赚,买进价格比市场低了一大截,住满以后能按市价卖,作为一笔资产,既有足够的安全垫,也能拿到不错的收益。
哪怕要等上几年,还要守这么多规矩,他们还是愿意去排队。
参考资料
新加坡官方数据和文件
- HDB:2026 年 6 月 BTO 发售公告及 Annex A(价格、等房时间)https://www.hdb.gov.sg/-/media/hdb-pulse/news/2026/20260617-HDB-Launches-6952-Flats-Across-7-Projects-in-June-2026-BTO-Sales-Exercise/Annex-A.pdf
- HDB:2026 年 2 月 BTO 申请率 https://services-homes.hdb.gov.sg/sales/application-rate/BTO/202602
- HDB:签约与分期首付 https://www.hdb.gov.sg/buying-a-flat/bto-sbf-and-open-booking-of-flats/process-for-buying-a-new-flat/sign-agreement-for-lease
- HDB:收入上限调整(2026)https://www.hdb.gov.sg/hdb-pulse/news/2026/increase-in-income-ceilings-and-greater-support-for-families-with-children
- HDB:取消私宅屋主 15 个月等待期(2026)https://www.hdb.gov.sg/hdb-pulse/news/2026/removal-of-the-15-month-wait-out-period-for-private-residential-property-owners
- HDB:Information Memorandum(2026-09-14,累计建成套数);HDB 年报与审计报表(亏损)
- CPF:缴费率;单身购房指南 https://www.cpf.gov.sg/member/infohub/educational-resources/hdb-for-singles-what-to-consider-before-buying-a-home
- MOF:BTO 地价估值国会答复(2025-11-04)https://www.mof.gov.sg/news-resources/newsroom/impact-of-hdb-resale-prices-on-process-of-valuing-land-for-bto-flats/
- MOF:Analysis of Revenue and Expenditure FY2026 https://www.mof.gov.sg/news-resources/revenue-and-expenditure/ ;市场补贴国会答复(2022-11-07)
- MOM:《2025 劳动力报告》;外劳配额与外劳税
- SingStat:Household Expenditure Survey 2023 https://www.singstat.gov.sg/publication-resources/report-on-the-household-expenditure-survey-2023 ;住户与住房统计
- SLA / SingStat:陆地面积年度序列 https://data.gov.sg/dataset/total-land-area-of-singapore
- data.gov.sg:HDB 转售逐笔成交
- NPTD:Population in Brief 2026 https://www.population.gov.sg/media-centre/population-in-brief-2026/
- URA:REALIS 私宅成交(经 ERA、The Edge、Business Times 引 PropNex 转引);优质洋房区名单
- IRAS:买方印花税和额外买方印花税税率
- MND:2026 年国会讲话;2022 年全国青年对话
- Singapore Statutes Online:《土地征用法》https://sso.agc.gov.sg/Act/LAA1966
- CLC:《Providing Homes for All》https://www.clc.gov.sg/docs/default-source/books/providing-homes-for-all.pdf ;《Land Acquisition and Resettlement》
档案和讲话
- 李光耀 Pinnacle@Duxton 钥匙交接讲话,2009-12-13 https://www.nas.gov.sg/archivesonline/data/pdfdoc/20091221001.htm
- 李光耀讲话,2011-03-22 https://www.nas.gov.sg/archivesonline/data/pdfdoc/20110329002.htm
- NLB BiblioAsia《Our Home Sweet Home》https://biblioasia.nlb.gov.sg/vol-14/issue-2/jul-sep-2018/our-home-sweet-home/
报道和帖子
- The Business Times,2021-07-29(周受资)https://www.businesstimes.com.sg/property/tiktok-ceo-buying-gcb-for-s86m
- Vulcan Post(陈民亮)https://vulcanpost.com/752687/razer-tan-min-liang-good-class-bungalow
- AsiaOne,2022-09-17(施永宏)https://www.asiaone.com/money/lee-wei-ling-sells-cluny-hill-gcb-50m-haidilao-co-founder-shi-yonghong
- 联合早报,2026-03-26(BTO 收入牛津英语词典)https://www.zaobao.com.sg/news/singapore/story20260326-8797546
- 8world《前线追踪|九次申购组屋 年轻夫妻盼圆拥屋梦》https://www.youtube.com/watch?v=8Xpm4LDuML0
- Reddit r/singaporefi「Can I afford a BTO?」https://www.reddit.com/r/singaporefi/comments/1nzl213/can_i_afford_a_bto/
香港和深圳
- 《香港统计年刊 2026》表 9.10;香港差饷物业估价署
- 深圳市统计局 2025 年统计公报
参考分析
- 小Lin说《一口气了解新加坡经济》https://www.bilibili.com/video/BV1bb421H7VF/,「这套大众住房体系靠什么长期维系」一节里「放弃把房地产当增长发动机」的比较参考了其中的分析